Capítulo 11. Políticas antimonopolio
(Crédito: imagen generada con IA mediante Nano Banana, de Gemini, Google).
Objetivos del capítulo
En este capítulo, aprenderás acerca de:
- Fusiones empresariales.
- Regulación de los comportamientos contrarios a la competencia.
- Regulación de los monopolios naturales.
- El gran experimento de desregulación.
Introducción
Para centrarte
Más que cocinar, calentar y enfriar
Si vives en Estados Unidos, hay algo más de un 50% de probabilidades de que tu casa se caliente y refrigere con gas natural. Puede que incluso utilices gas natural para cocinar. Sin embargo, esos usos no son los principales del gas natural en EE.UU. A finales de 2021, según la Administración de Información Energética de EE.UU., la calefacción, la refrigeración y la cocina domésticas representaban casi el 20% del consumo de gas natural. ¿Qué representa el resto? Los mayores usos del gas natural son la generación de energía eléctrica (casi el 37%) y la industria (30%). En conjunto, estos tres usos del gas natural afectan a muchas áreas de nuestras vidas, así que ¿por qué existiría oposición a una fusión de dos empresas de gas natural? Al fin y al cabo, una fusión podría suponer un aumento de la eficiencia y una reducción de los costes para personas como tú.
En octubre de 2011, Kinder Morgan y El Paso Corporation, dos empresas de gas natural, anunciaron su fusión. En el anuncio se afirmaba que la empresa resultante conectaría "casi todas las principales regiones productoras con los mercados", recortaría costes al "eliminar duplicidades en gasoductos y otros activos" y que "el ahorro podría repercutirse en los consumidores".
¿Cuál fue la objeción? La operación de 21.100 millones de dólares daría a Kinder Morgan el control de más de 80.000 millas de gasoductos, lo que convertiría a la nueva empresa en el tercer mayor productor de energía de Norteamérica. Los responsables políticos y la opinión pública se preguntaban si el nuevo conglomerado repercutiría realmente el ahorro de costes en los consumidores, o si la fusión daría a Kinder Morgan una firme posición de oligopolio en el mercado del gas natural.
Esto nos lleva a las cuestiones centrales que plantea este capítulo: ¿Cuál debe ser el equilibrio entre el tamaño de las empresas y un mayor número de competidores en un mercado, y qué papel debe desempeñar el gobierno en este acto de equilibrio?
Los capítulos previos sobre la teoría de la empresa expusieron tres lecciones importantes: primero, que la competencia, al ofrecer a los consumidores precios más bajos y una variedad de productos innovadores, es algo bueno; segundo, que la producción a gran escala puede reducir drásticamente los costes medios; y tercero, que los mercados en el mundo real rara vez son perfectamente competitivos. En consecuencia, los responsables políticos deben determinar hasta qué punto intervenir para equilibrar los beneficios potenciales de la producción a gran escala con la potencial pérdida de competencia que puede producirse cuando las empresas crecen en tamaño, especialmente a través de fusiones.
Por ejemplo, en 2006, AT&T y BellSouth propusieron una fusión. En aquel momento, había muy pocos proveedores de servicios de telefonía móvil. Tanto el Departamento de Justicia como la FCC bloquearon la propuesta. Las dos empresas argumentaron que la fusión beneficiaría a los consumidores, que podrían adquirir mejores servicios de telecomunicaciones a un precio más barato porque la empresa de nueva creación aprovecharía las economías de escala y eliminaría la duplicación de inversiones. Sin embargo, varios grupos activistas como la Consumer Federation of America y Public Knowledge expresaron su temor de que la fusión redujera la competencia y provocara precios más altos para los consumidores en las próximas décadas. En diciembre de 2006, el gobierno federal autorizó la fusión. En 2009, la nueva AT&T que resultó de la fusión era la octava mayor empresa por ingresos de Estados Unidos y, en ese sentido, la mayor empresa de telecomunicaciones del mundo. Los economistas han pasado -y seguirán pasando- años intentando determinar si la fusión de AT&T y BellSouth, así como otras fusiones menores de empresas de telecomunicaciones que se produjeron más o menos en la misma época, ayudaron a los consumidores, les perjudicaron o no supusieron gran diferencia.
Este capítulo aborda cuestiones de política pública sobre la competencia. ¿Cómo pueden los economistas y los gobiernos determinar cuándo deben permitirse las fusiones de grandes empresas como AT&T y BellSouth y cuándo deben bloquearse? El gobierno también desempeña un papel en la vigilancia de comportamientos anticompetitivos distintos de las fusiones, como es la prohibición de ciertos tipos de contratos que podrían restringir la competencia. En caso de monopolio natural, sin embargo, intentar preservar la competencia probablemente no funcione muy bien, por lo que el gobierno recurrirá a menudo a la regulación del precio y/o de la cantidad de producción. En las últimas décadas, ha habido una tendencia global hacia una menor intervención del gobierno en las decisiones de precio y producción de las empresas.
11.1 Fusiones empresariales
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
- Explicar la legislación antimonopolio y su importancia.
- Calcular ratios de concentración.
- Calcular el índice Herfindahl-Hirschman (IHH).
- Evaluar los métodos de regulación antimonopolio.
Una fusión corporativa se produce cuando dos empresas anteriormente separadas se combinan para convertirse en una única empresa. Cuando una empresa compra a otra, se denomina adquisición. Una adquisición puede no parecerse a una fusión, ya que la empresa recién comprada puede seguir operando con su antiguo nombre. Las fusiones también pueden ser laterales, cuando dos empresas de tamaño similar se combinan para convertirse en una sola. Sin embargo, tanto las fusiones como las adquisiciones conducen a que dos empresas anteriormente separadas operen bajo una propiedad común, por lo que suelen agruparse.
Reglamento de autorización de fusiones
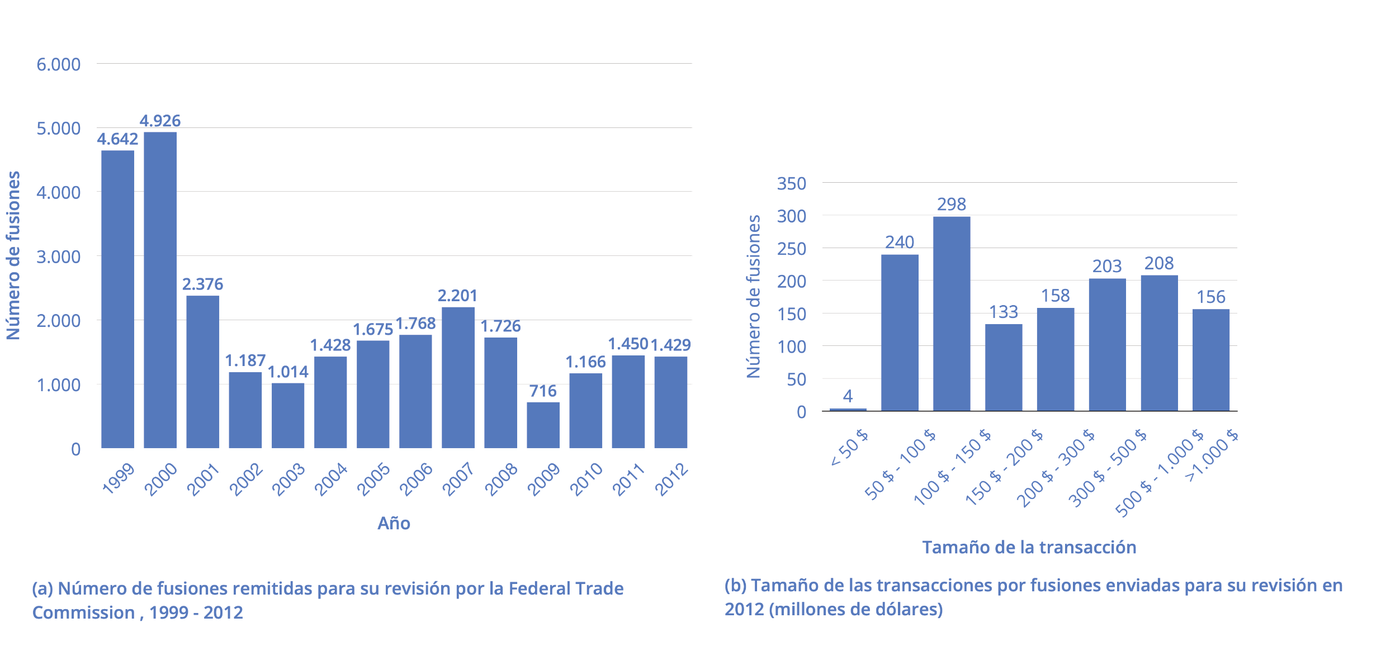
Dado que una fusión combina dos empresas en una, puede reducir el grado de competencia entre ellas. Por lo tanto, cuando dos empresas estadounidenses anuncian una fusión o adquisición en la que al menos una de las empresas supera un tamaño mínimo de ventas (un umbral que aumenta gradualmente con el tiempo, y que en 2022 estaba en 101 millones de dólares), o se cumplen ciertas otras condiciones, están obligadas por ley a notificarlo a la Comisión Federal de Comercio de Estados Unidos (FTC, del inglés Federal Trade Commission). El panel izquierdo de la Imagen 11.2 (a) muestra el número de fusiones presentadas para su revisión a la FTC cada año entre 1999 y 2012. Las fusiones siguen el ciclo económico, cayendo después de la recesión de 2001, alcanzando su punto máximo en 2007 con la Gran Recesión y aumentando desde 2009. El panel derecho de la Imagen 11.2 (b) muestra la distribución de las fusiones sometidas a examen en 2012 en función del tamaño de la operación. Es importante recordar que este total deja fuera muchas fusiones pequeñas de menos de 50 millones de dólares, que las empresas solo tienen que notificar en determinadas circunstancias. En 2012, el 26% de todas las operaciones de fusión y adquisición notificadas superaron los 500 millones de dólares, mientras que el 11% superaron los 1.000 millones.
Las leyes que habilitan al gobierno para poder bloquear determinadas fusiones, e incluso en algunos casos de dividir grandes empresas en otras más pequeñas, se denominan leyes antimonopolio (legislación antitrust). Antes de que se produzca una gran fusión, los reguladores antimonopolio de la FTC y del Departamento de Justicia de EE.UU. pueden autorizarla, prohibirla o permitirla si se cumplen determinadas condiciones. Una condición habitual es que la fusión se autorice si la empresa se compromete a vender determinadas partes. Por ejemplo, en 2006, Johnson & Johnson compró la división de "salud del consumidor" de Pfizer, que incluía marcas tan conocidas como el enjuague bucal Listerine y el medicamento Sudafed para el resfriado. Como condición para permitir la fusión, se exigió a Johnson & Johnson que vendiera seis marcas a otras empresas, entre ellas Zantac® para aliviar la acidez estomacal, Cortisona, crema antiprurito, y Balmex, medicamento para la dermatitis del pañal, con el fin de preservar un mayor grado de competencia en estos mercados.
El gobierno estadounidense aprueba la mayoría de las fusiones propuestas. En una economía de mercado, las empresas tienen libertad para tomar sus propias decisiones. Las empresas privadas suelen tener libertad para:
ampliar o reducir la producción;
fijar el precio que elijan;
abrir nuevas fábricas o instalaciones de venta o cerrarlas;
contratar trabajadores o despedirlos;
empezar a vender nuevos productos o dejar de vender los existentes.
Si los propietarios quieren adquirir una empresa o ser adquiridos, o fusionarse con otra empresa, esta decisión es sólo una de las muchas que las empresas son libres de tomar. En estas condiciones, los directivos de las empresas privadas cometen a veces errores. Pueden cerrar una fábrica que, más tarde, resulta que habría sido rentable. Pueden empezar a vender un producto con el que acaban perdiendo dinero. Una fusión entre dos empresas puede llevar a veces a un choque de personalidades corporativas que empeore la situación de ambas. Sin embargo, la creencia fundamental de una economía orientada al mercado es que las empresas, y no los gobiernos, están en la mejor posición para saber si sus acciones conducirán a atraer más clientes o a producir de forma más eficiente.
Los reguladores gubernamentales coinciden en que la mayoría de las fusiones son beneficiosas para los consumidores. Como la Comisión Federal de Comercio ha señalado en su sitio web (a partir de noviembre de 2013): "La mayoría de las fusiones en realidad benefician a la competencia y a los consumidores al permitir a las empresas operar de manera más eficiente". Al mismo tiempo, la FTC reconoce: "Es probable que algunas [fusiones] disminuyan la competencia. Esto, a su vez, puede dar lugar a precios más altos, menor disponibilidad de bienes o servicios, menor calidad de los productos y menos innovación. Algunas fusiones crean un mercado concentrado, mientras que otras permiten a una sola empresa subir los precios". El reto para los reguladores antimonopolio de la FTC y el Departamento de Justicia de EE.UU. es averiguar cuándo una fusión puede obstaculizar la competencia. Esta decisión supone aplicar tanto herramientas numéricas como algunos juicios difíciles de cuantificar. A continuación, se explican los orígenes de la legislación antimonopolio (antitrust) estadounidense.
Acláralo
¿Qué es la legislación antimonopolio estadounidense?
En las últimas décadas del siglo XIX, muchas industrias de la economía estadounidense estaban dominadas por una sola empresa que realizaba la mayor parte de las ventas de todo el país. Los partidarios de estas grandes empresas argumentaban que podían aprovechar las economías de escala y una cuidadosa planificación para ofrecer a los consumidores productos a precios bajos. Sin embargo, los críticos señalaban que cuando se reducía la competencia, estas empresas eran libres de cobrar más y obtener beneficios permanentemente más altos, y que sin el estímulo de la competencia, no estaba claro que fueran todo lo eficientes o innovadoras que podrían ser.
En muchos casos, estas grandes empresas se organizaban bajo la forma jurídica de un "trust", en el que un grupo de empresas anteriormente independientes se consolidaban mediante fusiones y compras, y un grupo de "fideicomisarios" dirigía entonces las empresas como si fueran una sola. Por ello, cuando el gobierno estadounidense quiso limitar el poder de estos trusts, aprobó la Sherman Antitrust Act en 1890, la primera ley antimonopolio del país. En una demostración temprana del poder de la ley, el Tribunal Supremo de EE.UU. confirmó en 1911 el derecho del gobierno a dividir Standard Oil, que había controlado alrededor del 90% del refinado de petróleo del país, en 34 empresas independientes, incluidas Exxon, Mobil, Amoco y Chevron. En 1914, la ley antimonopolio Clayton prohibió las fusiones y adquisiciones (cuando el resultado fuera "reducir sustancialmente la competencia" en un sector), la discriminación de precios (cuando se cobran precios distintos a clientes diferentes por el mismo producto) y las ventas vinculadas (cuando la compra de un producto compromete al comprador a adquirir otro).
También en 1914 se creó la Comisión Federal de Comercio (FTC) para definir más específicamente cuándo podía considerarse la competencia como desleal. En 1950, la ley Celler-Kefauver Act amplió la Ley Clayton restringiendo las fusiones verticales y de conglomerados. Una fusión vertical se produce cuando dos o más empresas, que operan a distintos niveles dentro de la cadena de suministro de una industria, fusionan sus operaciones. Una fusión conglomerada es una fusión entre empresas que se dedican a actividades empresariales totalmente ajenas. En el siglo XXI, la FTC y el Departamento de Justicia de EE.UU. siguen aplicando las leyes antimonopolio.
Ratio de concentración de cuatro empresas
Los reguladores llevan décadas esforzándose por medir el grado de poder monopolístico de un sector. Una de las primeras herramientas fue el ratio de concentración, que mide la cuota de mercado combinada (o porcentaje de las ventas totales del sector) que representan las empresas más grandes (normalmente las cuatro u ocho primeras). En el capítulo Monopolio se explica cómo una elevada concentración del mercado puede crear ineficiencias en una economía.
Supongamos que en el mercado de sustitución de parabrisas rotos de automóviles de una determinada ciudad hay 18 empresas con las cuotas de mercado que se recogen en la Tabla 11.1, donde la cuota de mercado es la proporción de las ventas totales de cada empresa en ese mercado. Calculamos el coeficiente de concentración de cuatro empresas sumando las cuotas de mercado de las cuatro empresas más grandes: en este caso, 16 + 10 + 8 + 6 = 40. No consideramos que este coeficiente de concentración sea especialmente elevado, porque las cuatro mayores empresas tienen menos de la mitad del mercado.
| Si las cuotas de mercado de sustitución de parabrisas de automóviles son: | |
|---|---|
| Smooth as Glass Repair Company | 16% del mercado |
| Auto Glass Doctor | 10% del mercado |
| Car Shield | 8% del mercado |
| Siete empresas que tienen cada una el 6% del mercado | 42% del mercado, combinado |
| Ocho empresas que tienen cada una el 3% del mercado | 24% del mercado, en conjunto |
| Entonces, el coeficiente de concentración de cuatro empresas* es 16 + 10 + 8 + 6 = 40. | |
Tabla 11.1 Cálculo de los coeficientes de concentración a partir de las cuotas de mercado.
* Se suma el 6% de una de las siete empresas cada una de las cuáles tiene ese porcentaje, para calcular el ratio de cuatro empresas.
El enfoque del coeficiente de concentración puede ayudar a aclarar algunas de las dudas a la hora de decidir cuándo una fusión puede afectar a la competencia. Por ejemplo, si dos de las empresas más pequeñas del mercado hipotético de reparación de parabrisas de automóviles se fusionaran, el coeficiente de concentración de cuatro empresas no cambiaría, lo que implica que no hay que temer que el grado de competencia en el mercado haya disminuido notablemente. Sin embargo, si las dos primeras empresas se fusionaran, el grado de concentración de las cuatro pasaría a ser de 46 (es decir, 26 + 8 + 6 + 6). Aunque este índice de concentración es ligeramente superior, el de las cuatro empresas seguiría siendo inferior a la mitad, por lo que una fusión de este tipo apenas levantaría dudas o suspicacias entre los reguladores antimonopolio.
Índice Herfindahl-Hirschman
Un ratio de concentración de cuatro empresas es una herramienta sencilla, que puede revelar sólo una parte de la historia. Por ejemplo, consideremos dos sectores que tienen un ratio de concentración de cuatro empresas de 80. Sin embargo, en un sector, cinco empresas controlan cada una el 20% del mercado, mientras que en el otro, la empresa más importante posee el 77% del mercado y todas las demás el 1%. Aunque los índices de concentración de cuatro empresas son idénticos, sería razonable preocuparse más por el grado de competencia en el segundo caso -donde la empresa más grande es casi un monopolio- que en el primero.
Otro método para medir la concentración industrial que permite distinguir entre estos dos casos es el denominado Índice Herfindahl-Hirschman (IHH). Calculamos el IHH sumando los cuadrados de la cuota de mercado de cada empresa del sector, como muestra el siguiente ejercicio Resuélvelo.
Resuélvelo
Cálculo del IHH
Paso 1. Calcula el IHH de un monopolio con una cuota de mercado del 100%. Como sólo hay una empresa, su cuota de mercado es del 100%. El IHH es 1002 = 10.000.
Paso 2. En un sector muy competitivo, con docenas o cientos de competidores muy pequeños, el valor del IHH puede bajar hasta 100 o incluso menos. Calcula el IHH de un sector con 100 empresas que tengan cada una el 1% del mercado. En este caso, el IHH es 100(12) = 100.
Paso 3. Calcula el IHH para la industria de la Tabla 11.1. En este caso, el IHH es 162 + 102 + 82 + 7(62) + 8(32) = 744.
Paso 4. Obsérvese que el IHH otorga mayor peso a las grandes empresas.
Paso 5. Consideremos el ejemplo anterior y comparemos un sector en el que cinco empresas tienen cada una el 20% del mercado con otro en el que una empresa tiene el 77% y las otras 23 tienen el 1% cada una. Los dos sectores tienen el mismo coeficiente de concentración de cuatro empresas (80). Sin embargo, el IHH del primer sector es 5(202) = 2.000, mientras que el IHH del segundo sector es mucho mayor, 772 + 23(12) = 5.952.
Paso 6. Obsérvese que el cuasi monopolio de la segunda industria eleva la medida IHH de concentración industrial.
Paso 7. Revisa la Tabla 11.2, que ofrece algunos ejemplos del ratio de concentración de cuatro empresas y el IHH en varias industrias estadounidenses en 2016 (puedes encontrar datos de cuota de mercado de múltiples fuentes de la industria. Los datos de la tabla proceden de: Statista.com (para telefonía inalámbrica), The Wall Street Journal (para automóviles), Gartner.com (para ordenadores) y la Oficina de Estadísticas de Transporte de Estados Unidos (para aerolíneas).)
| Industria estadounidense | Ratio de cuatro empresas | IHH |
|---|---|---|
| Inalámbrico Las cinco mayores: Verizon, AT&T, Sprint, T-Mobile, US Cellular |
98 | 2.736 |
| Ordenadores personales Los cinco mayores: HP, Lenovo, Dell, Asus, Apple |
76 | 1.234 |
| Aerolíneas Las cinco más grandes: American, Southwest, Delta, United, JetBlue |
69 | 1.382 |
| Automóviles Los cinco mayores: Ford, GM, Toyota, Chrysler, Nissan |
58 | 1.099 |
Tabla 11.2 Ejemplos de ratios de concentración e IHH en la economía estadounidense, 2016.
En los años ochenta, la FTC seguía estas directrices: si una fusión daba lugar a un IHH inferior a 1.000, la FTC probablemente la aprobaría. Si una fusión daba lugar a un IHH superior a 1.800, la FTC probablemente la impugnaría. Si una fusión diera lugar a un IHH entre 1.000 y 1.800, la FTC examinaría el plan y tomaría una decisión caso por caso. Sin embargo, en las últimas décadas, las autoridades antimonopolio han dejado de basarse tanto en los índices de concentración y los IHH para determinar si permiten una fusión y, en su lugar, analizan más caso por caso el grado de competencia en los distintos sectores.
Nuevas orientaciones para la defensa de la competencia
Tanto el coeficiente de concentración de cuatro empresas como el índice Herfindahl-Hirschman comparten algunos puntos débiles. En primer lugar, parten del supuesto de que el "mercado" en cuestión está bien definido, y la única cuestión es medir cómo se dividen las ventas en ese mercado. En segundo lugar, se basan en la suposición implícita de que las condiciones competitivas entre sectores son lo suficientemente parecidas como para que una medida amplia de la concentración en el mercado sea suficiente para tomar una decisión sobre los efectos de una fusión. Sin embargo, estas suposiciones no siempre son correctas. En respuesta a estos dos problemas, los reguladores antimonopolio han ido cambiando su enfoque en las dos últimas décadas.
Definir un mercado suele ser controvertido. Por ejemplo, Microsoft tenía a principios de la década de 2000 una cuota dominante del software para sistemas operativos informáticos. Sin embargo, en el mercado total de todos los programas y servicios informáticos, que incluye desde juegos hasta programas científicos, la cuota de Microsoft era solo de alrededor del 14% en 2014. Un mercado estrechamente definido tenderá a hacer que la concentración parezca mayor, mientras que un mercado ampliamente definido tenderá a hacer que parezca menor.
En las últimas décadas se han producido dos cambios especialmente importantes que afectan a la forma en que definimos los mercados: uno se centra en la tecnología y el otro en la globalización. Además, estos dos cambios están interconectados. Con la enorme mejora de las tecnologías de la comunicación, incluido el desarrollo de Internet, un consumidor puede encargar libros o artículos para mascotas en cualquier parte del país o del mundo. Como consecuencia, ha aumentado el grado de competencia al que se enfrentan muchos comercios minoristas locales. El mismo efecto puede operar incluso con más fuerza en los mercados de suministros empresariales, donde los llamados sitios web "de empresa a empresa" pueden permitir que compradores y proveedores de cualquier parte del mundo se encuentren.
La globalización ha cambiado los límites del mercado. Hasta los años 70, era habitual que las mediciones de los índices de concentración y los IHH se detuvieran en las fronteras nacionales. Ahora, muchas industrias se encuentran con que su competencia procede del mercado mundial. Hace unas décadas, tres empresas, General Motors, Ford y Chrysler, dominaban el mercado automovilístico estadounidense. En 2014, sin embargo, la producción de estas tres empresas representaba menos de la mitad de las ventas de automóviles en Estados Unidos, aunque en 2021, con la aparición de COVID-19, las tres empresas representaban esencialmente la mitad de las ventas de automóviles en Estados Unidos. Las tres empresas se enfrentan a la competencia de conocidos fabricantes de automóviles como Toyota, Honda, Nissan, Volkswagen, Mitsubishi y Mazda. Cuando los analistas calculan los IHH con una perspectiva global, la concentración en la mayoría de las grandes industrias -incluida la automovilística- es menor que en un contexto puramente nacional.
Dado que intentar definir un mercado concreto puede resultar difícil y controvertido, la Comisión Federal de Comercio ha empezado a fijarse menos en la cuota de mercado y más en los datos sobre la competencia real entre empresas. Por ejemplo, en febrero de 2007, Whole Foods Market y Wild Oats Market anunciaron que deseaban fusionarse. Eran las dos mayores empresas del mercado que el gobierno definió como "cadenas de supermercados premium naturales y ecológicos". Sin embargo, también se podría argumentar que eran dos empresas relativamente pequeñas en el mercado más amplio de todas las tiendas que venden comestibles o productos alimenticios especializados.
En lugar de basarse en una definición de mercado, los reguladores antimonopolio del gobierno examinaron pruebas detalladas de los beneficios y precios de tiendas concretas en distintas ciudades, tanto antes como después de la entrada o salida de otras tiendas de la competencia. Basándose en esas pruebas, la Comisión Federal de Comercio decidió bloquear la fusión. Tras dos años de batallas legales, la FTC permitió finalmente la fusión en 2009 con la condición de que Whole Foods vendiera la marca Wild Oats y una serie de tiendas individuales, para preservar la competencia en determinados mercados locales. Para más información sobre las dificultades de definir los mercados, véase el capítulo Monopolio.
Este nuevo enfoque de la regulación antimonopolio implica un análisis detallado de mercados y empresas concretas, en lugar de definir un mercado y contabilizar las ventas totales. Un punto de partida habitual es que los reguladores antimonopolio utilicen herramientas estadísticas y datos reales para estimar las curvas de demanda y de oferta a las que se enfrentan las empresas que proponen una fusión. Un segundo paso consiste en especificar cómo se produce la competencia en este sector concreto. Algunas posibilidades son competir para reducir los precios, aumentar la producción, crear una marca mediante la publicidad y forjarse una reputación de buen servicio o de alta calidad. Con estas piezas del rompecabezas en su sitio, es posible construir un modelo estadístico que estime el resultado probable para los consumidores si se permite la fusión de las dos empresas. Estos modelos requieren cierto grado de juicio subjetivo, por lo que pueden ser objeto de disputas legales entre las autoridades antimonopolio y las empresas que desean fusionarse.
11.2 Regulación de los comportamientos contrarios a la competencia
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
- Analizar las prácticas restrictivas de la competencia.
- Explicar en qué consisten las ventas atadas, la venta por paquetes y la fijación predatoria de precios.
- Evaluar una situación real de posibles prácticas restrictivas y contrarias a la competencia.
Las leyes antimonopolio de Estados Unidos van más allá del bloqueo de fusiones que reducirían la competencia e incluyen una amplia gama de prácticas anticompetitivas. Por ejemplo, es ilegal que los competidores formen un cártel para coludir en la toma de decisiones sobre precios y producción, como si se tratara de una empresa monopolística. La Comisión Federal de Comercio y el Departamento de Justicia de EE.UU. prohíben a las empresas acordar la fijación de precios o la producción, amañar licitaciones o repartirse o dividir los mercados mediante la asignación de clientes, proveedores, territorios o líneas comerciales.
A finales de la década de 1990, por ejemplo, los reguladores antimonopolio persiguieron a un cártel internacional de fabricantes de vitaminas, entre los que se encontraban la empresa suiza Hoffman-La Roche, la alemana BASF y la francesa Rhone-Poulenc. Estas empresas llegaron a acuerdos sobre cuánto producir, cuánto cobrar y qué empresa vendería a qué clientes. Empresas como General Mills, Kellogg, Purina Mills y Procter and Gamble compraron las vitaminas de alto precio, lo que hizo subir aún más los precios. Hoffman-La Roche se declaró culpable en mayo de 1999 y acordó pagar una multa de 500 millones de dólares y encarcelar al menos a un alto ejecutivo durante cuatro meses.
Según las leyes antimonopolio de Estados Unidos, el monopolio en sí no es ilegal. Si una empresa tiene un monopolio debido a una nueva invención patentada, por ejemplo, la ley permite explícitamente a una empresa obtener beneficios superiores a los normales durante un tiempo como recompensa por la innovación. Si una empresa consigue una gran cuota de mercado fabricando un producto mejor a un precio más bajo, ese comportamiento no está prohibido por la legislación antimonopolio.
Prácticas restrictivas
La legislación antimonopolio incluye normas contra las prácticas restrictivas: prácticas que no implican acuerdos directos para subir los precios o reducir la cantidad producida, pero que pueden tener el efecto de reducir la competencia. Los casos antimonopolio que implican prácticas restrictivas suelen ser controvertidos, porque profundizan en contratos o acuerdos específicos entre empresas que están permitidos en algunos casos, pero no en otros.
Por ejemplo, un acuerdo de exclusividad entre un fabricante y un distribuidor puede ser legal o ilegal. Es legal si el objetivo del contrato es fomentar la competencia entre concesionarios. Por ejemplo, es legal que Ford Motor Company venda sus coches sólo a concesionarios Ford, y que General Motors venda sólo a concesionarios GM, etcétera. Sin embargo, los acuerdos de exclusividad también pueden limitar la competencia. Si un gran minorista obtuviera los derechos exclusivos para ser el único distribuidor de televisores, ordenadores y equipos de audio fabricados por varias empresas, este contrato exclusivo tendría un efecto anticompetitivo sobre otros minoristas.
Las ventas atadas se producen cuando un cliente sólo puede comprar un producto si también compra otro. Esta modalidad de ventas son controvertidas porque obligan a los consumidores a comprar un producto que en realidad pueden no querer o necesitar. Además, los productos adicionales requeridos no son necesariamente ventajosos para el cliente. Supongamos que, para comprar un DVD popular, la tienda exige que se adquiera también un determinado modelo de televisor portátil. Estos productos están poco relacionados, por lo que no hay razón para supeditar la compra de uno a la del otro. Incluso si un cliente estuviera interesado en un televisor portátil, la vinculación a un modelo concreto le impide tener la opción de elegir uno entre los numerosos tipos disponibles en el mercado.
Un concepto relacionado, pero no idéntico, es la venta por paquetes, en la que una empresa vende dos o más productos como si fueran uno solo. La agrupación suele ofrecer una ventaja a los consumidores al permitirles adquirir varios productos o servicios a un mejor precio. Por ejemplo, varias compañías de cable permiten a los clientes adquirir productos como cable, Internet y una línea telefónica mediante un precio especial disponible a través de la agrupación. Los clientes también pueden adquirir estos productos por separado, pero el precio de la agrupación suele ser más atractivo.
En algunos casos, podemos considerar que las ventas atadas y la venta por paquetes son anticompetitivas. Sin embargo, en otros casos pueden ser legales e incluso habituales. Es habitual que la gente compre abonos de temporada para un equipo deportivo o un conjunto de conciertos con el fin de garantizarse entradas para los partidos o espectáculos más populares y con más probabilidades de agotarse. Los fabricantes de programas informáticos suelen agrupar varios programas diferentes, aunque el comprador sólo quiera unos pocos. Piense, por ejemplo, en el software que se incluye en la compra de un ordenador nuevo.
Recordemos que en el capítulo sobre Monopolio se habla de precios predatorios cuando la empresa o empresas existentes reaccionan ante una nueva empresa bajando mucho los precios, hasta que la nueva empresa es expulsada del mercado, momento en el que la empresa existente vuelve a subir los precios. Este modelo de fijación de precios tiene por objeto disuadir a las nuevas empresas de entrar en el mercado. Sin embargo, en la práctica, puede ser difícil determinar cuándo los precios son predatorios. Digamos que American Airlines vuela entre dos ciudades y una nueva aerolínea empieza a volar entre las mismas dos ciudades a un precio más bajo. Si American Airlines reduce su precio para igualar al nuevo operador, ¿se trata de precios predatorios o simplemente de competencia en el mercado? Una regla comúnmente propuesta es que si una empresa está vendiendo por menos de su coste variable medio -es decir, a un precio al que debería cerrar- entonces hay pruebas de precios predatorios. Sin embargo, calcular en el mundo real qué costes son variables y qué costes son fijos tampoco suele ser tan obvio.
El caso antimonopolio de Microsoft encarna muchas de estas zonas grises en las prácticas restrictivas, como muestra el siguiente apartado Acláralo.
El concepto de prácticas restrictivas evoluciona continuamente, a medida que las empresas buscan nuevas formas de obtener beneficios y los reguladores gubernamentales definen lo que está permitido. Una situación en la que la ley evoluciona y cambia es siempre algo problemática, ya que las leyes son más útiles y justas cuando las empresas saben cuáles son de antemano. Además, dado que la ley está abierta a la interpretación, los competidores que están perdiendo en el mercado pueden acusar a las empresas exitosas de prácticas restrictivas anticompetitivas e intentar conseguir mediante la regulación gubernamental lo que no han logrado en el mercado. Los funcionarios de la Comisión Federal de Comercio y del Departamento de Justicia son, por supuesto, conscientes de estos problemas, pero no hay forma fácil de resolverlos.
Acláralo
¿Incurrió Microsoft® en prácticas restrictivas y contrarias a la competencia?
El caso más famoso de prácticas restrictivas de los últimos años fue una serie de demandas del gobierno de EE.UU. contra Microsoft, demandas que alentaron algunos de sus competidores. Todas las partes admitieron que el programa Windows de Microsoft tenía una posición casi monopolística en el mercado del software utilizado en los sistemas operativos informáticos generales. Todas las partes estaban de acuerdo en que el software tenía muchos clientes satisfechos. El software que Microsoft y otras empresas producían se había expandido de forma espectacular en la década de 1990. Tener un monopolio o casi monopolio no es necesariamente ilegal en sí mismo, pero en los casos en los que una empresa controla gran parte del mercado, los reguladores antimonopolio examinan con especial cuidado cualquier acusación de prácticas restrictivas.
Los reguladores antimonopolio argumentaron que Microsoft había ido más allá de beneficiarse de sus innovaciones de software y de su posición dominante en el mercado de software para sistemas operativos, y había intentado utilizar su poder de mercado en el software de sistemas operativos para apoderarse de otras partes de la industria del software. Por ejemplo, el gobierno argumentó que Microsoft había incurrido en una forma anticompetitiva de trato exclusivo al amenazar a los fabricantes de ordenadores con que, si no eliminaban el software de otra empresa de sus máquinas (concretamente, el navegador de Internet de Netscape), Microsoft no les vendería su software de sistema operativo. Las autoridades antimonopolio acusaron a Microsoft de vincular su sistema operativo Windows, en el que tenía el monopolio, con su navegador Internet Explorer, en el que no tenía el monopolio, y de utilizar esta vinculación como herramienta anticompetitiva. El gobierno también acusó a Microsoft de una forma de precios predatorios, a saber, regalar determinados productos de software adicionales como parte de Windows, como forma de expulsar a la competencia de otros fabricantes de software.
En abril de 2000, un tribunal federal consideró que el comportamiento de Microsoft había cruzado la línea de la competencia desleal y recomendó que la empresa se dividiera en dos empresas competidoras. Sin embargo, el tribunal anuló esa sanción en apelación, y en noviembre de 2002 Microsoft llegó a un acuerdo con el gobierno por el que pondría fin a sus prácticas restrictivas.
11.3 Regulación de los monopolios naturales
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
- Valorar la política de competencia adecuada para un monopolio natural.
- Interpretar un gráfico de opciones de regulación.
- Diferenciar entre regulación de costes incrementados y regulación de precios máximos.
La mayoría de los auténticos monopolios que existen actualmente en Estados Unidos son monopolios naturales regulados. Un monopolio natural plantea un reto difícil para la política de competencia, porque la estructura de los costes y la demanda hace que la competencia sea poco probable o costosa. Un monopolio natural surge cuando los costes medios son decrecientes en la gama de producción que satisface la demanda del mercado. Esto suele ocurrir cuando los costes fijos son elevados en relación con los costes variables. Como consecuencia, una empresa puede suministrar la cantidad total demandada en el mercado a un coste inferior al de dos o más empresas, por lo que la división del monopolio natural elevaría el coste medio de producción y obligaría a los clientes a pagar más.
Los servicios públicos, las empresas que tradicionalmente han suministrado agua y electricidad en gran parte de Estados Unidos, son ejemplos destacados de monopolio natural. No tendría mucho sentido argumentar que una empresa local de agua debería dividirse en varias empresas competidoras, cada una con su propio conjunto de tuberías y suministros de agua. Instalar cuatro o cinco conjuntos idénticos de tuberías bajo una ciudad, uno para cada empresa de agua, de modo que cada hogar pudiera elegir su propio proveedor de agua, sería terriblemente costoso. El mismo argumento se aplica a la idea de tener muchas empresas competidoras para suministrar electricidad a los hogares, cada una con su propio conjunto de cables. Antes de la llegada de los teléfonos inalámbricos, el argumento también se aplicaba a la idea de muchas compañías telefónicas diferentes, cada una con su propio conjunto de cables telefónicos que atravesaran el vecindario.
Las opciones para regular un monopolio natural
¿Cuál es entonces la política de competencia adecuada para un monopolio natural? La Imagen 11.3 ilustra el caso de un monopolio natural, con una curva de demanda de mercado que corta la parte descendente de la curva de costes medios. Los puntos A, B, C y F ilustran cuatro de las principales opciones de regulación. La Tabla 11.3 resume las opciones de regulación para hacer frente a un monopolio natural.
| Cantidad | Precio | Ingresos totales* | Ingresos marginales | Coste total | Coste marginal | Coste medio |
|---|---|---|---|---|---|---|
| 1 | 14,7 | 14,7 | 14,7 | 11,0 | - | 11,00 |
| 2 | 12,4 | 24,7 | 10,0 | 19,5 | 8,5 | 9,75 |
| 3 | 10,6 | 31,7 | 7,0 | 25,5 | 6,0 | 8,50 |
| 4 | 9,3 | 37,2 | 5,5 | 31,0 | 5,5 | 7,75 |
| 5 | 8,0 | 40,0 | 2,8 | 35,0 | 4,0 | 7,00 |
| 6 | 6,5 | 39,0 | -1,0 | 39,0 | 4,0 | 6,50 |
| 7 | 5,0 | 35,0 | -4,0 | 42,0 | 3,0 | 6,00 |
| 8 | 3,5 | 28,0 | -7,0 | 45,5 | 3,5 | 5,70 |
| 9 | 2,0 | 18,0 | -10,0 | 49,5 | 4,0 | 5,5 |
Tabla 11.3 Opciones de regulación frente al monopolio natural.
* Los ingresos totales se obtienen multiplicando el precio por la cantidad. No obstante, algunos precios de esta tabla se han redondeado para facilitar su presentación.
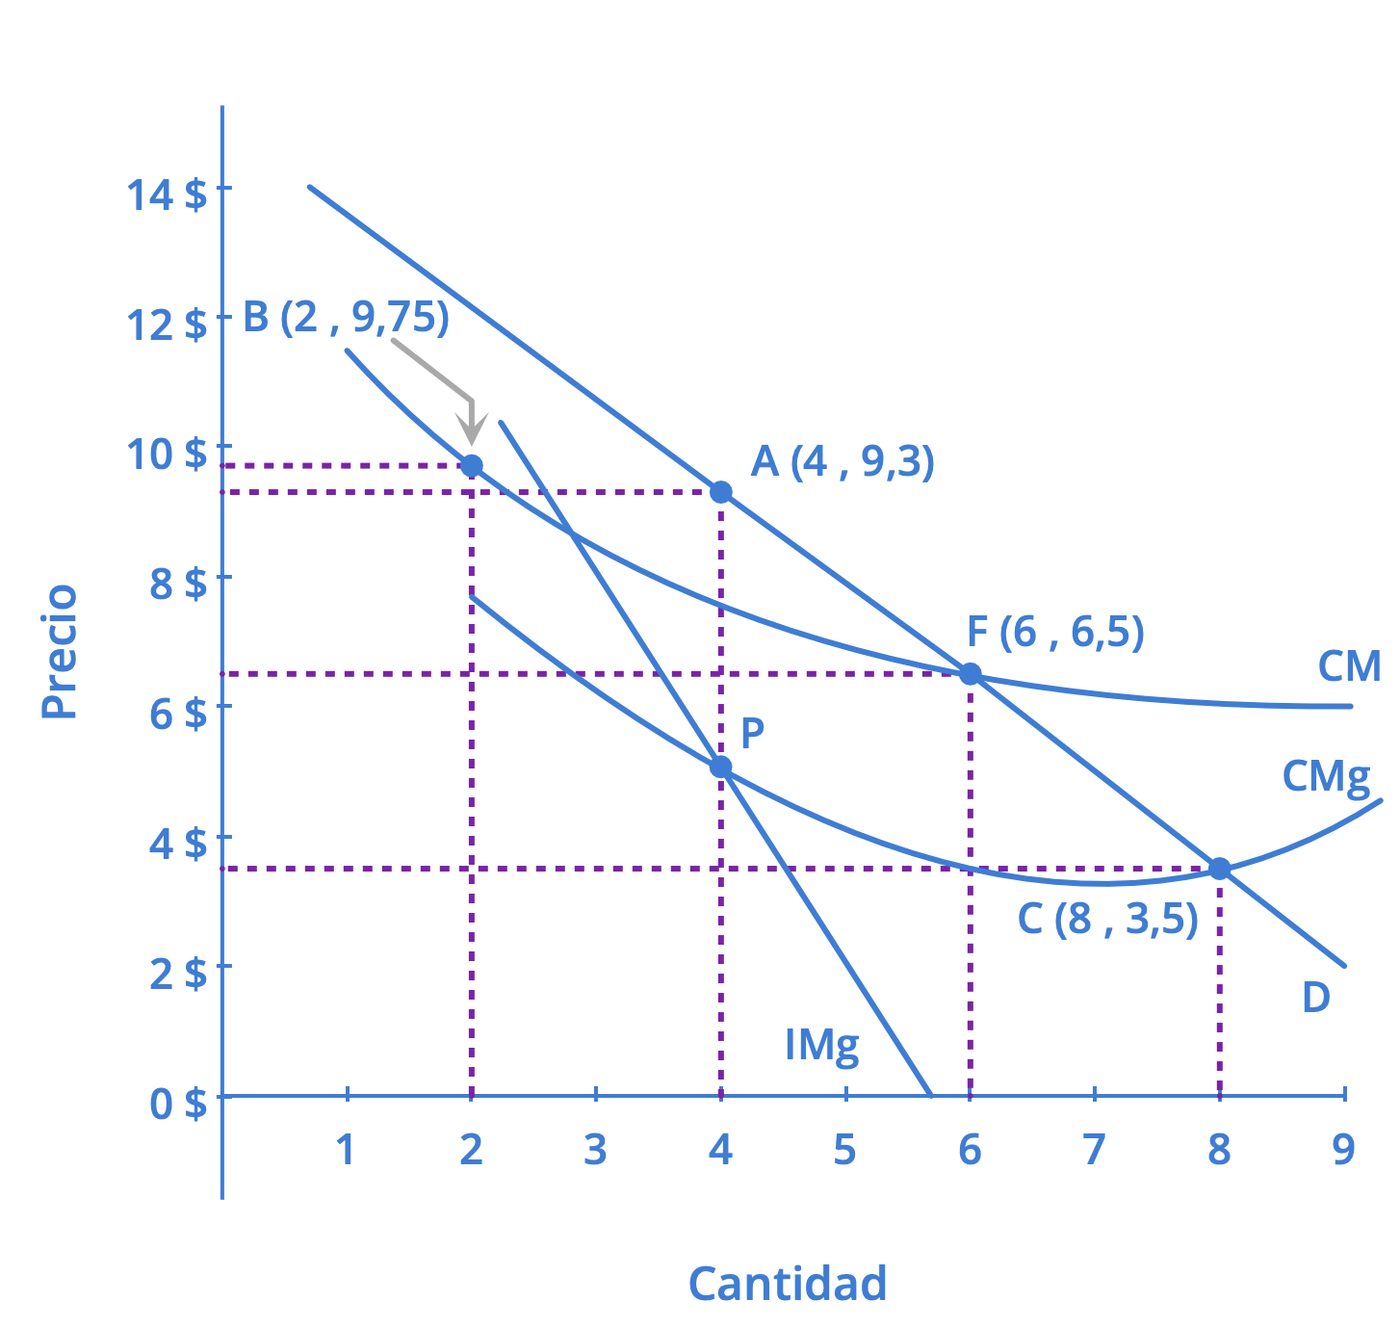
La primera posibilidad es dejar tranquilo al monopolio natural. En este caso, el monopolio seguirá su planteamiento normal de maximización de beneficios. Determina la cantidad en la que IMg = CMg, lo que ocurre en el punto P con una cantidad de 4. A continuación, la empresa busca en el punto A de la curva de demanda y descubre que puede cobrar un precio de 9,3 por esa cantidad de maximización de beneficios. Como el precio está por encima de la curva de costes medios, el monopolio natural obtendría beneficios económicos.
Aunque es poco probable, podría producirse un segundo resultado si las autoridades antimonopolio deciden dividir la empresa, de modo que las nuevas empresas puedan competir. Por simplificar, imaginemos que la empresa se divide por la mitad. Así, en lugar de que una gran empresa produzca una cantidad de 4, dos empresas de tamaño medio producen cada una una cantidad de 2. Debido a la curva de coste medio decreciente (CM), el coste medio de producción para cada una de las empresas de tamaño medio que producen 2, como muestra el punto B, sería de 9,75, mientras que el coste medio de producción de una empresa más grande que produzca 4 sólo sería de 7,75. Por lo tanto, la economía se volvería menos eficiente desde el punto de vista productivo, ya que el bien se produce a un coste medio más elevado. En una situación con una curva de costes medios descendente, dos empresas más pequeñas siempre tendrán costes medios de producción más elevados que una empresa más grande para cualquier cantidad de producción total. Además, las autoridades antimonopolio deben temer que la división del monopolio natural en pedazos sea sólo el principio de sus problemas. Si una de las dos empresas crece más que la otra, tendrá costes medios más bajos y podrá expulsar a su competidor del mercado. Otra posibilidad es que dos empresas de un mercado descubran formas sutiles de coordinar su comportamiento y mantener los precios altos. En cualquier caso, el resultado no será la mayor competencia deseada.
Una tercera alternativa es que los reguladores decidan fijar los precios y las cantidades producidas para esta industria. Los reguladores intentarán elegir un punto a lo largo de la curva de demanda del mercado que beneficie tanto a los consumidores como al interés social general. El punto C ilustra una opción tentadora: el regulador exige que la empresa produzca la cantidad de producto donde el coste marginal cruza la curva de demanda para una producción de 8, y cobre el precio de 3,5, que es igual al coste marginal en ese punto. Esta regla es atractiva porque exige que el precio se fije igual al coste marginal, que es lo que ocurriría en un mercado perfectamente competitivo, y aseguraría a los consumidores una cantidad mayor y un precio menor que en la opción de monopolio A. De hecho, la asignación eficiente de recursos se produciría en el punto C, ya que el valor para los consumidores de la última unidad comprada y vendida en este mercado es igual al coste marginal de producirla.
Sin embargo, intentar alcanzar el punto C mediante la fuerza de la regulación tropieza con una grave dificultad. En el punto C, con una producción de 8, un precio de 3,5 es inferior al coste medio de producción, que es de 5,7, por lo que si la empresa cobra un precio de 3,5 estará sufriendo pérdidas. A menos que los reguladores o el gobierno ofrezcan a la empresa una subvención pública continua (y esta opción plantea numerosos problemas políticos), la empresa perderá dinero y quebrará.
Tal vez la opción más plausible para el regulador sea el punto F; es decir, fijar el precio donde CM cruza la curva de demanda en una producción de 6 y un precio de 6,5. Este plan tiene cierto sentido a nivel intuitivo: dejar que el monopolio natural cobre lo suficiente para cubrir sus costes medios y obtener una tasa normal de beneficios, de modo que pueda seguir operando, pero impedir que la empresa suba los precios y obtenga beneficios de monopolio anormalmente altos, como ocurriría en la opción de monopolio A. Determinar este nivel de producción y precio con las presiones políticas, las limitaciones de tiempo y la información limitada del mundo real es mucho más difícil que identificar el punto en un gráfico. Para más información sobre los problemas que pueden derivarse de un precio determinado centralmente, véase el análisis de los precios mínimos y máximos en el capítulo Demanda y oferta.
Regulación de los costes máximos frente a la regulación de los precios máximos
Los reguladores de los servicios públicos siguieron durante muchas décadas el planteamiento general de intentar elegir un punto como el F de la Imagen 11.3. Calculaban el coste medio de producción de las empresas de agua o electricidad, añadían una cantidad en concepto de la tasa normal de beneficios que la empresa debía esperar obtener y fijaban en consecuencia el precio para los consumidores. Este método se conoce como regulación de costes incrementados o costes más margen.
La regulación de costes incrementados plantea sus propias dificultades. Si los productores reciben el reembolso de sus costes, más un poco más, como mínimo tienen menos motivos para preocuparse por los costes elevados, porque pueden repercutirlos en precios más altos. Peor aún, las empresas que se rigen por la regulación de costes incrementados tienen incluso un incentivo para generar costes elevados construyendo enormes fábricas o empleando a mucho personal, porque lo que pueden cobrar está vinculado a los costes en que incurren.
Así, en las décadas de 1980 y 1990, algunos reguladores de servicios públicos empezaron a utilizar la regulación de precios máximos, en la que el regulador fija un precio que la empresa puede cobrar durante los próximos años. Una pauta común era exigir un precio que disminuyera ligeramente con el tiempo. Si la empresa puede encontrar formas de reducir sus costes más rápidamente que los precios máximos, puede obtener un alto nivel de beneficios. Sin embargo, si la empresa no puede mantener los precios máximos o tiene mala suerte en el mercado, puede sufrir pérdidas. Unos años más tarde, los reguladores fijarán una nueva serie de precios máximos en función de los resultados de la empresa.
La regulación de precios máximos requiere prudencia. No funcionará si los reguladores de precios fijan el precio máximo a un nivel poco realista. Puede no funcionar si el mercado cambia drásticamente de modo que la empresa esté condenada a incurrir en pérdidas haga lo que haga; por ejemplo, si los precios de la energía suben drásticamente en los mercados mundiales, la empresa que vende gas natural o gasóleo de calefacción a los hogares puede no ser capaz de cumplir unos precios máximos que parecían razonables hace uno o dos años. Sin embargo, si los reguladores comparan los precios con los productores del mismo bien en otras zonas, pueden, en efecto, presionar a un monopolio natural de una zona para que compita con los precios aplicados en otras zonas. Además, la posibilidad de obtener mayores beneficios o experimentar pérdidas - en lugar de tener una tasa media de beneficios fijada cada año por la regulación de costes incrementados - puede incentivar la eficiencia y la innovación en el monopolio natural.
Con el monopolio natural es improbable que arraigue la competencia en el mercado, por lo que para que los consumidores no sufran los altos precios y la producción restringida de un monopolio sin restricciones, la regulación gubernamental tendrá que desempeñar un papel. Al intentar diseñar un sistema de regulación de precios máximos con flexibilidad e incentivos, los reguladores gubernamentales no tienen una tarea fácil.
11.4 El gran experimento de desregulación
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
- Evaluar la eficacia de la regulación de precios y la política antimonopolio.
- Explicar la captura normativa y su importancia.
Los gobiernos de todos los niveles de Estados Unidos han regulado los precios en una amplia gama de sectores. En algunos casos, como el agua y la electricidad, que tienen características de monopolio natural, hay cierto margen en la teoría económica para dicha regulación. Sin embargo, una vez que se da a los políticos una base para intervenir en los mercados y elegir precios y cantidades, es difícil saber dónde parar.
Dudas sobre la regulación de precios y cantidades
A partir de la década de 1970, quedó claro para los responsables políticos de todas las tendencias políticas que la regulación de precios existente no funcionaba bien. Estados Unidos llevó a cabo un gran experimento político -la desregulación de la que hablamos en el capítulo Monopolio- eliminando los controles gubernamentales sobre los precios y las cantidades producidas en las líneas aéreas, los ferrocarriles, el transporte por carretera, los viajes en autobús interurbano, el gas natural y los tipos de interés bancarios. En el siguiente apartado Acláralo se analizan los resultados de la desregulación en un sector en particular: el de las líneas aéreas.
Acláralo
¿Cuáles fueron los resultados de la desregulación de las compañías aéreas?
¿Por qué el péndulo se inclinó a favor de la desregulación? Pensemos en el sector aéreo. En los primeros tiempos del transporte aéreo, ninguna compañía podía obtener beneficios sólo transportando pasajeros. Las aerolíneas necesitaban algo más que transportar y el Servicio Postal se lo proporcionó con el correo aéreo. En 1926, el Director General de Correos empezó a autorizar a las compañías aéreas a volar en determinadas rutas en función de las necesidades de distribución del correo, y las compañías aéreas se llevaron a algunos pasajeros. En 1934, las autoridades antimonopolio acusaron al Director General de Correos de actuar en connivencia con las principales aerolíneas de la época para monopolizar las rutas aéreas del país. En 1938, el gobierno estadounidense creó la Junta de Aeronáutica Civil (CAB) para regular las tarifas y rutas aéreas. Durante 40 años, de 1938 a 1978, la CAB aprobó todas las tarifas, controló todas las entradas y salidas y especificó qué aerolíneas podían volar qué rutas. Durante 40 años no hubo ninguna entrada de nuevas aerolíneas en las principales rutas del país, porque el CAB no lo consideró necesario.
En 1978, la Ley de Desregulación de las Compañías Aéreas retiró al gobierno del negocio de la determinación de tarifas y horarios aéreos. La nueva ley sacudió el sector. Antiguas aerolíneas famosas como Pan American, Eastern y Braniff quebraron y desaparecieron. Se crearon algunas nuevas, como People Express, que más tarde desaparecieron.
La mayor competencia derivada de la desregulación redujo las tarifas aéreas en aproximadamente un tercio durante las dos décadas siguientes, ahorrando a los consumidores miles de millones de dólares al año. El vuelo medio solía despegar con sólo la mitad de sus asientos llenos; ahora lo hace con dos tercios, lo que es mucho más eficiente. Las aerolíneas también han desarrollado sistemas "hub-and-spoke", en los que todos los aviones vuelan a una ciudad central a una hora determinada y luego parten. Como resultado, se puede volar entre cualquiera de las ciudades radiales con una sola conexión, y hay un mayor servicio a más ciudades que antes de la desregulación. Con tarifas más bajas y más servicios, el número de pasajeros aéreos se duplicó desde finales de los 70 hasta principios de los 2000, un aumento que, a su vez, duplicó el número de puestos de trabajo en la industria aérea. Mientras tanto, con la atenta supervisión de los inspectores de seguridad del gobierno, el transporte aéreo comercial ha seguido siendo más seguro con el paso del tiempo.
El sector aéreo estadounidense dista mucho de ser perfecto. Por ejemplo, una serie de fusiones en los últimos años ha suscitado inquietud sobre cómo podría verse comprometida la competencia.
Una de las dificultades de la regulación gubernamental de los precios es lo que los economistas llaman captura normativa, en la que las empresas supuestamente reguladas acaban desempeñando un papel importante a la hora de establecer la normativa que seguirán. Cuando se reguló el sector de las aerolíneas, por ejemplo, éste sugirió nombramientos para la junta reguladora, envió grupos de presión para discutir con la junta, proporcionó la mayor parte de la información sobre la que la junta tomaba decisiones y ofreció puestos de trabajo bien remunerados al menos a algunas de las personas que salían de la junta. En esta situación, es fácil que los reguladores representen mal a los consumidores. El resultado de la captura normativa es que la regulación gubernamental de los precios puede convertirse a menudo en una forma de que los competidores existentes trabajen juntos para reducir la producción, mantener los precios altos y limitar la competencia.
Los efectos de la desregulación
La desregulación, tanto de las aerolíneas como de otras industrias, tiene sus aspectos negativos. La mayor presión de la competencia provocó entradas y salidas. Cuando las empresas quiebran o reducen sustancialmente su tamaño, despiden a trabajadores que tienen que encontrar otros empleos.
Una serie de grandes escándalos contables en los que se vieron implicadas destacadas empresas como Enron, Tyco International y WorldCom dieron lugar a la Ley Sarbanes-Oxley en 2002. El gobierno diseñó la Ley Sarbanes-Oxley para aumentar la confianza en la información financiera facilitada por las empresas públicas y proteger a los inversores del fraude contable.
La Gran Recesión, que comenzó a finales de 2007, fue causada, al menos en parte, por una crisis financiera mundial que se inició en Estados Unidos. El componente clave de la crisis fue la creación y posterior quiebra de varios tipos de activos financieros no regulados, como las obligaciones hipotecarias garantizadas (CMO, por sus siglas en inglés, un tipo de valor respaldado por hipotecas) y las permutas de cobertura por impago (CDS, por sus siglas en inglés, contratos de seguro sobre activos como las CMO que proporcionaban un pago incluso si el titular de la CDS no era propietario de la CMO). Agencias privadas de calificación crediticia como Standard & Poors, Moody's y Fitch calificaron muchos de estos activos como muy seguros.
El colapso de los mercados de estos activos precipitó la crisis financiera y provocó la quiebra de Lehman Brothers, un importante banco de inversión, de numerosos grandes bancos comerciales, como Wachovia, e incluso de la Federal National Mortgage Corporation (Fannie Mae), que tuvo que ser nacionalizada, es decir, absorbida por el Gobierno federal. Una respuesta a la crisis financiera fue la Ley Dodd-Frank, que intentó reformar en gran medida el sistema financiero. El propósito de la legislación, como se señala en dodd-frank.com es:
"Promover la estabilidad financiera de Estados Unidos mejorando la rendición de cuentas y la transparencia del sistema financiero, acabar con el "demasiado grande para quebrar", proteger al contribuyente estadounidense poniendo fin a los rescates, [y] proteger a los consumidores de las prácticas abusivas de los servicios financieros...”
Todas las economías de mercado funcionan en un contexto de leyes y reglamentos, incluidas las leyes sobre el cumplimiento de los contratos, la recaudación de impuestos y la protección de la salud y el medio ambiente. Las políticas gubernamentales que hemos analizado en este capítulo -como el bloqueo de determinadas fusiones anticompetitivas, el fin de las prácticas restrictivas, la imposición de una regulación de precios máximos a los monopolios naturales y la desregulación- demuestran el papel del gobierno para reforzar los incentivos que conlleva un mayor grado de competencia.
Para centrarte
Más que cocinar, calentar y enfriar
¿Qué decidió la Comisión Federal de Comercio (FTC) sobre la fusión de Kinder Morgan y El Paso Corporation? Tras un cuidadoso examen, los funcionarios federales decidieron que sólo había un área de solapamiento significativo que podría proporcionar a la empresa fusionada un fuerte poder de mercado. La FTC aprobó la fusión, a condición de que Kinder Morgan se desprendiera del área de solapamiento. Tallgrass compró Kinder Morgan Interstate Gas Transmission, Trailblazer Pipeline Co. LLC, dos instalaciones de procesamiento en Wyoming y la participación del 50% de Kinder Morgan en Rockies Express Pipeline para cumplir los requisitos de la FTC. La FTC intentaba encontrar un equilibrio entre las posibles reducciones de costes derivadas de las economías de escala y la concentración de poder de mercado.
¿Ha bajado el precio del gas natural? Sí, de forma significativa. En 2010, el precio del gas natural en boca de pozo era de 4,48 dólares por cada mil pies cúbicos. En 2012, el precio había caído a solo 2,66 dólares. ¿Fue la fusión responsable de la gran caída del precio? La respuesta es incierta. Lo que más contribuyó a la fuerte caída del precio fue el aumento general de la oferta de gas natural. Cada vez se podía extraer más gas natural mediante la fracturación de los yacimientos de esquisto, un proceso denominado fracking (fracturación hidráulica). El fracking, controvertido por razones medioambientales, permitió recuperar reservas conocidas de gas natural que antes no era económicamente viable explotar. El control por parte de Kinder Morgan de más de 80.000 millas de gasoductos probablemente facilitó el transporte del gas desde los pozos hasta los usuarios finales y permitió aprovechar aún más el aumento de la oferta.
Términos clave
- acuerdo del precio mínimo de reventa
- acuerdo que obliga al distribuidor que compra a un fabricante a vender al menos por un precio mínimo determinado.
- adquisición
- situación en la que una empresa compra a otra.
- agrupación
- una situación en la que varios productos se venden como uno solo.
- captura normativa
- las empresas supuestamente reguladas acaban desempeñando un papel importante a la hora de establecer la normativa que seguirán y, como resultado, "captan" a la gente normalmente mediante la promesa de un puesto de trabajo en esa industria "regulada" una vez que haya finalizado su mandato en el gobierno.
- cuota de mercado
- porcentaje de ventas totales en el mercado.
- fusión
- dos empresas que antes eran independientes ahora se combinan para convertirse en una única empresa.
- índice Herfindahl-Hirschman (IHH)
- enfoque para medir la concentración del mercado sumando el cuadrado de la cuota de mercado de cada empresa en la industria.
- leyes antimonopolio
- leyes que otorgan al gobierno el poder de bloquear determinadas fusiones, e incluso en algunos casos de dividir grandes empresas en otras más pequeñas.
- prácticas restrictivas
- prácticas que reducen la competencia pero que no implican acuerdos directos o explícitos entre empresas para subir los precios o reducir la cantidad producida.
- ratio de concentración
- una de las primeras herramientas para medir el grado de poder de monopolio en una industria; mide qué proporción de las ventas totales de la industria corresponde a las empresas más grandes, normalmente las cuatro a ocho empresas más importantes.
- ratio de concentración de cuatro empresas
- porcentaje de las ventas totales del sector que representan las cuatro mayores empresas.
- regulación de costes incrementados (coste más margen)
- los reguladores permiten a una empresa regulada cubrir sus costes y obtener un nivel normal de beneficios.
- regulación de precios máximos
- el regulador fija un precio que una empresa no puede superar en los próximos años.
- trato exclusivo
- acuerdo por el que un distribuidor sólo venderá productos de un fabricante.
- venta atada
- situación en la que un cliente sólo puede comprar un producto si también compra otro.
Ideas fundamentales y resumen
11.1 Fusiones empresariales
Una fusión empresarial implica la unión de dos empresas privadas. Una adquisición consiste en que una empresa compra a otra. En ambos casos, dos empresas anteriormente independientes se convierten en una sola. Las leyes antimonopolio tratan de garantizar la competencia activa en los mercados, a veces impidiendo la formación de grandes empresas mediante fusiones y adquisiciones, a veces regulando las prácticas empresariales que podrían restringir la competencia y a veces dividiendo las grandes empresas en competidores más pequeños.
El índice de concentración de cuatro empresas es una forma de medir el grado de competencia en un mercado. Se calcula sumando las cuotas de mercado -es decir, el porcentaje de las ventas totales- de las cuatro mayores empresas del mercado. El índice Herfindahl-Hirschman (IHH) es otra forma de medir el grado de competencia en un mercado. Se calcula tomando las cuotas de mercado de todas las empresas del mercado, elevándolas al cuadrado y sumando el total.
Las fuerzas de la globalización y las nuevas tecnologías de la información y las comunicaciones han incrementado el nivel de competencia al que se enfrentan muchas empresas al aumentar la competencia de otras regiones y países.
11.2 Regulación de los comportamientos contrarios a la competencia
Las leyes antimonopolio impiden que las empresas coludan abiertamente para formar un cártel que reduzca la producción y suba los precios. Las empresas intentan a veces encontrar otras formas de eludir estas restricciones y, en consecuencia, muchos casos antimonopolio se refieren a prácticas restrictivas que pueden reducir la competencia en determinadas circunstancias, como las ventas vinculadas, la venta por paquetes y los precios predatorios.
11.3 Regulación de los monopolios naturales
En el caso de un monopolio natural, la competencia en el mercado no funcionará bien, por lo que, en lugar de permitir que un monopolio no regulado suba los precios y reduzca la producción, el gobierno puede querer regular los precios y/o la producción. Ejemplos comunes de regulación son los servicios públicos, como las empresas reguladas que suelen suministrar electricidad y agua.
La regulación de coste incrementado o de coste más margen se refiere a la regulación gubernamental de una empresa que fija el precio que esta puede cobrar durante un periodo de tiempo considerando los costes contables de la empresa y añadiendo después una tasa normal de beneficio, o margen. La regulación de precios máximos se refiere a la regulación gubernamental de una empresa en la que el gobierno fija un nivel de precios con varios años de antelación. En este caso, la empresa puede obtener grandes beneficios si consigue producir con costes más bajos o vender una cantidad mayor de la prevista, o sufrir beneficios bajos o pérdidas si los costes son altos o vende menos de lo previsto.
11.4 El gran experimento de la desregulación
La economía estadounidense experimentó una oleada de desregulación a finales de los años setenta y principios de los ochenta, cuando el gobierno eliminó una serie de regulaciones que habían fijado los precios y las cantidades en una serie de industrias. Los grandes escándalos contables de principios de la década de 2000 y, más recientemente, la Gran Recesión, han impulsado una nueva regulación para prevenir sucesos similares en el futuro. La captura de la normativa se produce cuando las industrias reguladas acaban teniendo una gran influencia sobre la normativa existente.
Preguntas de autocomprobación
¿Es cierto que una fusión entre dos empresas que no están ya entre las cuatro primeras por tamaño puede afectar tanto al coeficiente de concentración de cuatro empresas como al índice Herfindahl-Hirschman? Explícalo brevemente.
¿Es cierto que el índice de concentración de cuatro empresas pone más énfasis en una o dos empresas muy grandes, mientras que el índice Herfindahl-Hirschman pone más énfasis en todas las empresas de todo el mercado? Explícalo brevemente.
Hace algunos años, dos empresas de autobuses interurbanos, Greyhound Lines, Inc. y Trailways Transportation System, querían fusionarse. Una posible definición del mercado en este caso era "mercado del servicio de autobuses interurbanos". Otra definición posible era "mercado del transporte interurbano, incluidos los coches particulares, el alquiler de coches, los trenes de pasajeros y los vuelos de cercanías". ¿Qué definición crees que prefieren las empresas de autobuses y por qué?
Como consecuencia de la globalización y de las nuevas tecnologías de la información y la comunicación, ¿crees que las definiciones de mercado que utilizan las autoridades antimonopolio se ampliarán o reducirán?
¿Por qué elegiría una empresa utilizar una o más de las prácticas anticompetitivas descritas en la sección Regulación de los comportamientos contrarios a la competencia?
-
Los sistemas de transporte urbano, especialmente los ferroviarios, suelen experimentar importantes economías de escala en su funcionamiento. Consideremos los datos del sistema de transporte de la Tabla 11.4. Obsérvese que la cantidad se expresa en millones de usuarios.
1 2 3 4 5 6 7 8 9 10 Demanda: Precio 10 9 8 7 6 5 4 3 2 1 Ingresos marginales 10 8 6 4 2 0 -2 -4 -6 -8 Costes: Coste marginal 9 6 5 3 2 3 4 5 7 10 Coste medio 9 7,5 6,7 5,8 5 4,7 4,6 4,6 4,9 5,4 Tabla 11.4
Dibuja las curvas de demanda, ingreso marginal, coste marginal y coste medio. ¿Tienen las formas normales?
A partir del gráfico que has debido dibujar para responder al Ejercicio 11.6, ¿dirías que este sistema de tránsito es un monopolio natural? Justifica tu respuesta.
Utiliza la siguiente información para responder a las tres preguntas siguientes. En los años anteriores a los teléfonos inalámbricos, cuando la tecnología telefónica requería tener un cable en cada casa, parecía plausible que el servicio telefónico tuviera unos costes medios decrecientes y pudiera requerir una regulación como la de un monopolio natural. Durante la mayor parte del siglo XX, la compañía telefónica nacional de Estados Unidos fue AT&T, y la empresa funcionó como un monopolio regulado. Piense en la desregulación del sector de las telecomunicaciones estadounidense que se ha producido en las últimas décadas. (No se trata de una tarea de investigación, sino de una tarea de reflexión basada en lo que has aprendido en este capítulo).
¿Qué cambios en el mundo real hicieron posible la desregulación?
¿Cuáles son algunas de las ventajas de la desregulación?
¿Cuáles podrían ser algunos de los aspectos negativos de la desregulación?
Preguntas de repaso
¿Qué es una fusión de empresas? ¿Qué es una adquisición?
¿Cuál es el objetivo de las políticas antimonopolio?
¿Cómo se mide un índice de concentración de cuatro empresas? ¿Qué significa una medida alta sobre el grado de competencia?
¿Cómo se mide un Índice Herfindahl-Hirschman? ¿Qué significa una medida baja sobre el alcance de la competencia?
¿Por qué puede ser difícil decidir qué es un "mercado" a efectos de medir la competencia?
¿Qué es un acuerdo de mantenimiento del precio mínimo de reventa? ¿Cómo puede reducir la competencia y cuándo puede ser aceptable?
¿Qué es el trato exclusivo? ¿Cómo puede reducir la competencia y cuándo puede ser aceptable?
¿Qué es una venta vinculada? ¿Cómo puede reducir la competencia y cuándo puede ser aceptable?
¿Qué son los precios predatorios? ¿Cómo puede reducir la competencia y por qué puede ser difícil saber cuándo debe ser ilegal?
Si los servicios públicos son un monopolio natural, ¿cuál sería el peligro de desregularlos?
Si los servicios públicos son un monopolio natural, ¿cuál sería el peligro de dividirlos en varias empresas distintas que compitan entre sí?
¿Qué es la regulación de coste incrementado o de coste más margen?
¿Qué es la regulación de precios máximos?
¿Qué es la desregulación? Nombra algunas industrias que han sido desreguladas en Estados Unidos.
¿Qué es la captura normativa?
¿Por qué la captura normativa reduce la persuasión de los argumentos a favor de regular las industrias en beneficio de los consumidores?
Preguntas para el pensamiento crítico
¿El coeficiente de concentración de cuatro empresas o el IHH miden directamente el grado de competencia en un sector? ¿Por qué sí o por qué no?
¿Cuáles serían las pruebas de una competencia seria entre las empresas de un sector? ¿Puedes identificar dos sectores altamente competitivos?
¿Se te ocurre algún ejemplo de éxito en la fijación de precios predatorios en el mundo real?
Si estuvieras desarrollando un producto (como un navegador web) para un mercado con importantes barreras de entrada, ¿cómo intentarías introducir tu producto en el mercado con éxito?
A mediados del siglo XX, las principales ciudades de EE.UU. tenían varias compañías de autobuses urbanos que competían entre sí. Hoy en día, suele haber una sola y funciona como un monopolio subvencionado y regulado. ¿A qué crees que se debe este cambio?
¿Por qué las zonas urbanas están dispuestas a subvencionar los sistemas de transporte urbano? ¿Te parece lógico el argumento de las subvenciones?
La desregulación, como todos los cambios en la política gubernamental, siempre tiene ventajas e inconvenientes. ¿Cuáles crees que pueden ser algunos de los inconvenientes de la desregulación de las aerolíneas?
¿Crees que es posible que el gobierno prohíba todo lo que las empresas puedan hacer mal? En caso afirmativo, ¿por qué no lo hace? Si no es así, ¿cómo puede la regulación adelantarse a las empresas deshonestas que sobrepasan los límites del sistema hasta que éste se rompe?
Problemas
-
Utiliza la Tabla 11.5 para calcular el coeficiente de concentración de cuatro empresas en el mercado automovilístico estadounidense. ¿Indica esto un mercado concentrado o no?
Fabricante Cuota de mercado GM 17% Ford 12,7% Toyota 14,9% Honda 9% Tabla 11.5 Fabricantes mundiales de automóviles con las cuatro primeras cuotas de mercado en Estados Unidos, junio de 2013. (Fuente: https://www.spglobal.com/)
-
Utiliza las Tablas 11.5 y 11.6 para calcular el índice de Herfindahl-Hirschman para el mercado automovilístico estadounidense. ¿Aprobaría la FTC una fusión entre GM y Ford?
Fabricante Cuota de mercado Honda 10% Nissan 7% Hyundai 5% Kia 4% Subaru 3% Volkswagen 3% Tabla 11.6 Fabricantes mundiales de automóviles con cuota de mercado estadounidense adicional, 2024. (Fuente: https://www.spglobal.com/)
Utiliza la Tabla 11.4 para responder a las siguientes preguntas.
Si se permitiera que el sistema de transporte funcionara como un monopolio no regulado, ¿qué producción suministraría y qué precio cobraría?
Si el sistema de transporte estuviera regulado para funcionar sin subvenciones (es decir, con beneficio económico cero), ¿qué producción aproximada suministraría y qué precio aproximado cobraría?
Si el sistema de transporte estuviera regulado para proporcionar la cantidad de producción más eficiente desde el punto de vista de la asignación, ¿qué producción suministraría y qué precio cobraría? ¿Qué subvención sería necesaria para garantizar esta prestación eficiente de servicios de tránsito?