Capítulo 7. Producción, costes y estructura de la industria
(Crédito: "Construcción de recogida y devoluciones de Amazon", de Bryan Angelo en Unsplash).
Objetivos del capítulo
En este capítulo, aprenderás acerca de:
- Costes explícitos e implícitos, beneficio contable y beneficio económico.
- Producción a corto plazo.
- Costes a corto plazo.
- Producción a largo plazo.
- Costes a largo plazo.
Introducción
Para centrarte
Amazon
En menos de dos décadas, Amazon ha transformado la forma en que los consumidores venden, compran e incluso leen. Antes de Amazon, los libros se vendían en librerías independientes con inventarios limitados en pequeños establecimientos. Había excepciones, por supuesto. Borders y Barnes & Noble ofrecían tiendas más grandes en zonas urbanas. En la última década, sin embargo, las librerías independientes han desaparecido en su mayoría, Borders ha quebrado y Barnes & Noble atraviesa dificultades. La entrega y compra de libros en línea ha desbancado a los modelos de negocio más tradicionales. ¿Cómo ha cambiado Amazon el sector de la venta de libros? ¿Cómo ha conseguido anular a su competencia?
Una de las principales razones del éxito del gigante minorista es su modelo de producción y su estructura de costes, que han permitido a Amazon rebajar los precios frente a sus competidores incluso teniendo en cuenta los gastos de envío. Sigue leyendo para saber cómo las grandes (como Amazon) y pequeñas (como la charcutería de la esquina) deciden qué vender, en qué cantidad y a qué precio.
Este capítulo es el primero de cuatro que exploran la teoría de la empresa. Esta teoría explica cómo se comportan las empresas. ¿Qué significa esto? Definamos lo que entendemos por empresa. Una empresa (o un productor o un negocio) combina insumos como mano de obra, capital, tierra y materias primas o componentes acabados para producir productos. Si la empresa tiene éxito, los productos son más valiosos que los insumos. Esta actividad de producción va más allá de la fabricación (es decir, hacer cosas). Incluye cualquier proceso o servicio que cree valor, incluidos el transporte, la distribución y las ventas al por mayor y al por menor.
La producción implica una serie de decisiones importantes que definen el comportamiento de una empresa. Estas decisiones incluyen, entre otras, las siguientes:
¿Qué producto o productos debería fabricar la empresa?
¿Cómo debería fabricar la empresa los productos? (es decir, qué proceso de producción debe utilizar)
¿Cuánto debería producir la empresa?
¿Qué precio debería cobrar la empresa por sus productos?
¿Cuánta mano de obra debería emplear la empresa?
Las respuestas a estas preguntas dependen de las condiciones de producción y de costes a las que se enfrenta cada empresa. Este es el objeto de estudio de este capítulo. Las respuestas también van a depender de la estructura del mercado del producto o productos en cuestión. La estructura del mercado es un concepto multidimensional que incluye el grado de competitividad del sector. La definimos por medio de preguntas como éstas:
¿Qué poder de mercado tiene cada empresa del sector?
¿En qué medida se parece el producto de cada empresa a los productos de otras empresas del sector?
¿Cómo es de difícil para las nuevas empresas entrar en el sector?
¿Compiten las empresas en función del precio, de la publicidad o de otras diferencias del producto?
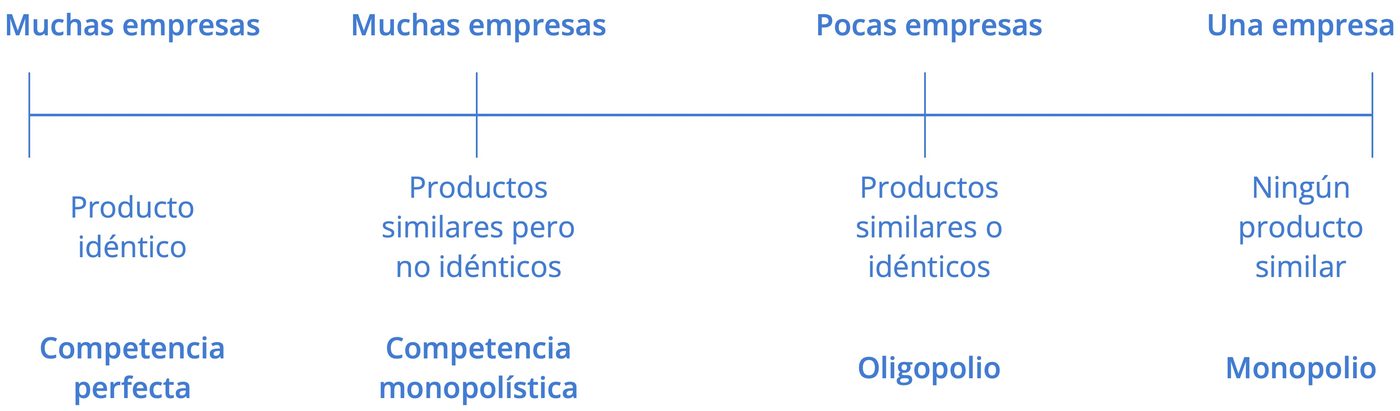
La Imagen 7.2 ilustra las distintas estructuras de mercado, que estudiaremos en los capítulos Competencia perfecta, Monopolio y Competencia monopolística y oligopolio.
Examinemos cómo las empresas determinan sus costes y niveles de beneficios deseados. Luego, discutiremos los orígenes de los costes, tanto a corto como a largo plazo. La empresa privada, que puede ser la propiedad de un negocio individual o grupal, caracteriza la economía de EE. UU. En el sistema estadounidense, las empresas privadas se pueden organizar como empresas unipersonales (un propietario), sociedades (más de un propietario) y sociedades anónimas (entidades legales con personalidad jurídica diferente de la de sus propietarios).
Cuando la gente piensa en empresas, a menudo le vienen a la mente gigantes corporativos como Wal-Mart, Microsoft o General Motors. Sin embargo, hay empresas de todos los tamaños, como muestra la Tabla 7.1. La gran mayoría de las empresas estadounidenses tienen menos de 20 empleados. En 2010, la Oficina del Censo de EE.UU. contabilizó 5,7 millones de empresas con empleados en la economía estadounidense. Algo menos de la mitad de todos los trabajadores de empresas privadas están en las 17.000 grandes empresas, aquellas que emplean a más de 500 trabajadores. Otro 35% de los trabajadores de la economía estadounidense trabaja en empresas con menos de 100 empleados. Estas pequeñas empresas incluyen desde dentistas y abogados hasta empresas dedicadas a cortar el césped o a la limpieza de casas. La Tabla 7.1 no incluye una categoría separada para los millones de pequeñas empresas "no empleadoras" en las que un único propietario o unos pocos socios no cobran oficialmente un salario o un sueldo, sino que simplemente reciben lo que consiguen ganar.
| Número de empleados | Empresas (% del total de empresas) |
Número de asalariados (% del empleo total) |
|---|---|---|
| Total | 5.734.538 | 112,0 millones |
| 0-9 | 4.543.315 (79,2%) | 12,3 millones (11,0%) |
| 10-19 | 617.089 (10,8%) | 8,3 millones (7,4%) |
| 20-99 | 475.125 (8,3%) | 18,6 millones (16,6%) |
| 100-499 | 81.773 (1,4%) | 15,9 millones (14,2%) |
| 500 o más | 17.236 (0,30%) | 50,9 millones (49,8%) |
Tabla 7.1 Variación del tamaño de las empresas en EE.UU. (Fuente: Censo de EE.UU., 2010, www.census.gov)
7.1 Costes explícitos e implícitos, y beneficio contable y económico
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
Explicar la diferencia entre costes explícitos y costes implícitos.
Comprender la relación entre costes e ingresos.
Todas las empresas, independientemente de su tamaño o complejidad, intentan obtener beneficios:
Beneficio = Ingreso Total - Coste Total
El ingreso total son los ingresos que genera la empresa por la venta de sus productos. Se calculan multiplicando el precio del producto por la cantidad vendida:
Ingreso Total = Precio × Cantidad
En los capítulos que siguen a éste veremos que los ingresos dependen de la demanda de los productos de la empresa. El coste total es lo que la empresa paga por producir y vender sus productos. Recordemos que la producción implica la transformación de insumos en productos. Cada uno de esos insumos tiene un coste para la empresa. La suma de todos esos costes es el coste total. En este capítulo aprenderemos que los costes a corto plazo son differentes de los costes a largo plazo.
Podemos distinguir dos tipos de costes: explícitos e implícitos. Los costes explícitos son los costes de desembolso directo, es decir, los pagos monetarios reales que realiza la empresa. Los salarios que una empresa paga a sus empleados o el alquiler que paga por su oficina son costes explícitos. Los costes implícitos son más sutiles, pero igual de importantes. Representan el coste de oportunidad de utilizar recursos que la empresa ya posee. A menudo, en el caso de las pequeñas empresas, son recursos que aportan los propietarios. Por ejemplo, trabajar en el negocio sin cobrar un salario formal o utilizar la planta baja de una casa como tienda son costes implícitos. (Véase un ejemplo ampliado en el apartado Resuélvelo).
Resuélvelo
Cálculo de los costes implícitos
Considera el siguiente ejemplo. Eryn trabaja actualmente en un bufete de abogados. Está pensando en abrir su propio bufete, con el que espera ganar 200.000 dólares al año una vez que se establezca. Para llevar su propio bufete, necesitaría una oficina y un ayudante jurídico. Ha encontrado el despacho perfecto, que alquila por 50.000 dólares al año. Podría contratar a un ayudante jurídico por 35.000 dólares al año. Si estas cifras son correctas, ¿sería rentable el bufete de Eryn?
Paso 1. Primero hay que calcular los costes. Puedes tomar lo que sabes sobre costes explícitos y sumarlos:
Alquiler del despacho: 50.000 $
Salario ayudante: + 35.000 $
Costes explícitos reales: 85.000 $
Paso 2. Restando los costes explícitos de los ingresos se obtiene el beneficio contable.
Ingresos: 200.000 $
Costes explícitos: - 85.000 $
Beneficio contable: 115.000 $
Sin embargo, estos cálculos sólo tienen en cuenta los costes explícitos. Para abrir su propio bufete, Eryn tendría que dejar su trabajo actual, en el que gana un salario anual de 125.000 dólares. Este sería el coste implícito de abrir su propio bufete.
Paso 3. Hay que restar los costes explícitos e implícitos para determinar el beneficio económico real:
Beneficio Económico = Ingresos - Costes Explícitos - Costes Implícitos
Beneficio Económico = 200.000 $ - 85.000 $ - 125.000 $ = -10.000 $
Eryn perdería 10.000 dólares al año. Eso no significa que no quiera abrir su propio negocio, pero sí que ganaría 10.000 dólares menos que si trabajara para el bufete.
Los costes implícitos también pueden incluir otras cosas. Tal vez Eryn valore su tiempo libre, y montar su propia empresa le exija trabajar más horas que en la empresa corporativa. En este caso, la pérdida de tiempo libre también sería un coste implícito que le restaría beneficios económicos.
Estas dos definiciones de coste son importantes para distinguir entre dos concepciones del beneficio, el beneficio contable y el beneficio económico. Beneficio contable es un concepto de caja. Significa ingresos totales menos costes explícitos, es decir, la diferencia entre los dólares ingresados y los dólares pagados. El beneficio económico es el total de ingresos menos el total de costes, donde se incluyen los costes explícitos e implícitos. La diferencia es importante porque, aunque una empresa paga impuestos sobre la renta en función de su beneficio contable, su éxito económico va a depender de su beneficio económico.
Ahora que tenemos una idea de los distintos tipos de costes, veamos las estructuras de costes. La estructura de costes de una empresa a largo plazo puede ser diferente de la que tiene a corto plazo. En las próximas secciones nos ocuparemos de esta distinción.
7.2 Producción a corto plazo
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
Comprender el concepto de función de producción.
Distinguir entre los diferentes tipos de insumos o factores en una función de producción.
Diferenciar entre insumos fijos y variables.
Diferenciar entre producción a corto plazo y a largo plazo.
Diferenciar entre producto total y marginal.
Comprender el concepto de productividad marginal decreciente.
Con este capítulo, se persigue explorar la relación entre la cantidad de producto que produce una empresa y el coste de producir ese producto. Ya hemos mencionado que el coste del producto depende de cuántos insumos se necesitan para producirlo y de lo que cuestan esos insumos. Podemos responder a la primera pregunta analizando la función de producción de la empresa.
(Crédito: "Pizza con frutos rojos", de Ivan Torres en Unsplash).
La producción es el proceso (o procesos) que utiliza una empresa para transformar los insumos (por ejemplo, mano de obra, capital, materias primas) en productos, es decir, los bienes o servicios que la empresa desea vender. Pensemos en la fabricación de pizzas. El pizzero mezcla harina, agua y levadura para hacer la masa. Del mismo modo, puede utilizar tomates, especias y agua para hacer la salsa de la pizza. El cocinero extiende la masa, unta la salsa de pizza y añade el queso y otros ingredientes. El pizzero utiliza una pala para pizza -en realidad, una herramienta de madera parecida a una pala- para meter la pizza en el horno y cocinarla. Una vez cocida, la pizza va a una caja (si es para llevar) y el cliente paga por ella. ¿Cuáles son los insumos (o factores de producción) en el proceso de producción de esta pizza?
Los economistas dividen los factores de producción en varias categorías:
- Recursos naturales (tierra y materias primas) [RN] - Los ingredientes de la pizza son materias primas. Incluyen la harina, la levadura y el agua para la masa, los tomates, las especias y el agua para la salsa, el queso y los ingredientes. Si la pizzería utiliza un horno de leña, incluiremos la leña como materia prima. Si el establecimiento calienta el horno con gas natural, a éste lo contabilizaríamos como materia prima. No hay que olvidar la electricidad para disponer de luz. Si, en lugar de pizza, estuviéramos analizando un producto agrícola, como el trigo, incluiríamos aquí la tierra que el agricultor utilizó para los cultivos.
- Mano de obra [L] - Cuando hablamos de producción, mano de obra significa esfuerzo humano, tanto físico como mental. El pizzero es el principal ejemplo de mano de obra. Tiene que ser lo bastante fuerte y hábil para poder extender la masa e introducir y sacar la pizza del horno, pero también debe saber cómo hacer la pizza, cuánto tiempo se cocina en el horno y un sinfín de otros aspectos de la pizzería. El negocio también puede contar con una o varias personas que atiendan el mostrador, anoten los pedidos y reciban los pagos.
- Capital [K] - Cuando los economistas utilizan el término capital, no se refieren al capital financiero (dinero), sino al capital físico, las máquinas, el equipo y los edificios que se utilizan para fabricar el producto. En el caso de la pizza, el capital incluye la pala, el horno, el local y cualquier otro equipamiento necesario (por ejemplo, mesas y sillas).
- Tecnología [t] - La tecnología hace referencia al proceso o procesos de elaboración del producto. ¿Cómo combina el pizzero los ingredientes para hacer la pizza? ¿A qué temperatura debe estar el horno? ¿Durante cuánto tiempo debe cocinarse la pizza? ¿Cuál es el mejor horno? ¿De gas o de leña? ¿Debe el restaurante hacer su propia masa, salsa, queso, ingredientes, o debe comprarlos?
- Espíritu empresarial [E]- La producción implica muchas decisiones y muchos conocimientos, incluso para algo tan sencillo como la pizza. ¿Quién toma esas decisiones? En última instancia, es el empresario, la persona que crea la empresa, cuya idea es combinar los insumos para producir los productos.
El coste de producción de la pizza (o de cualquier otro producto) depende de la cantidad de mano de obra, capital, materias primas y otros insumos necesarios, así como del precio de cada insumo para el empresario. Analicemos estas ideas con más detalle.
Podemos resumir las ideas expuestas hasta aquí en términos de una función de producción, una expresión matemática o ecuación que explica la relación técnica entre insumos y productos:
La función de producción responde a la pregunta de cuánta producción puede obtener una empresa con diferentes cantidades de insumos. Las funciones de producción son específicas del producto: diferentes productos tienen diferentes funciones de producción. La cantidad de mano de obra que utiliza un agricultor para producir una fanega de trigo es muy probablemente distinta de la necesaria para producir un automóvil. Las empresas de un mismo sector pueden tener funciones de producción algo diferentes, ya que cada empresa puede producir de forma algo distinta. Una pizzería puede hacer su propia masa y salsa, mientras que otra puede comprarlas ya hechas. Una pizzería con servicio de mesa probablemente utilice más mano de obra (para atender el servicio de mesa) que una pizzería de comida para llevar.
Podemos describir los insumos como fijos o como variables.
Insumos fijos son aquellos que no pueden aumentar o disminuir fácilmente en un corto periodo de tiempo. En el ejemplo de la pizza, el edificio es un insumo fijo. El propietario del restaurante firma un contrato de arrendamiento y se instala en el edificio hasta que expira el contrato. Los insumos fijos definen la capacidad máxima de producción de la empresa. Esto es análogo al PIB real potencial que muestra la curva de posibilidades de producción de la sociedad, es decir, las cantidades máximas de productos que una sociedad puede producir en un momento dado con sus recursos disponibles.
Insumos variables son aquellos que pueden aumentarse o reducirse fácilmente en un breve periodo de tiempo. El pizzero puede pedir más ingredientes con una llamada telefónica, por lo que los ingredientes serían insumos variables. El propietario también podría contratar rápidamente a una nueva persona para trabajar en el mostrador.
Los economistas suelen utilizar una forma abreviada de la función de producción:
donde L representa todos los insumos variables y K representa todos los insumos fijos.
Los economistas también distinguen entre producción a corto y a largo plazo.
El corto plazo es el período de tiempo durante el cual al menos algunos factores de producción son fijos. Durante el período de arrendamiento de la pizzería, ésta opera en el corto plazo, porque está limitada a utilizar el local actual: el propietario no puede elegir un edificio más grande o más pequeño.
(Imagen generada por IA a través del modelo Nano Banana (Gemini) de Google)
El largo plazo es el periodo de tiempo durante el cual todos los factores son variables. Una vez que vence el contrato de alquiler de la pizzería, el propietario del local puede trasladarse a un lugar más grande o más pequeño.
Analicemos la producción a corto plazo con un ejemplo concreto: la tala de árboles (para obtener madera) con una sierra de corte transversal para dos personas.
Como por definición el capital es fijo a corto plazo, nuestra función de producción pasa a ser2
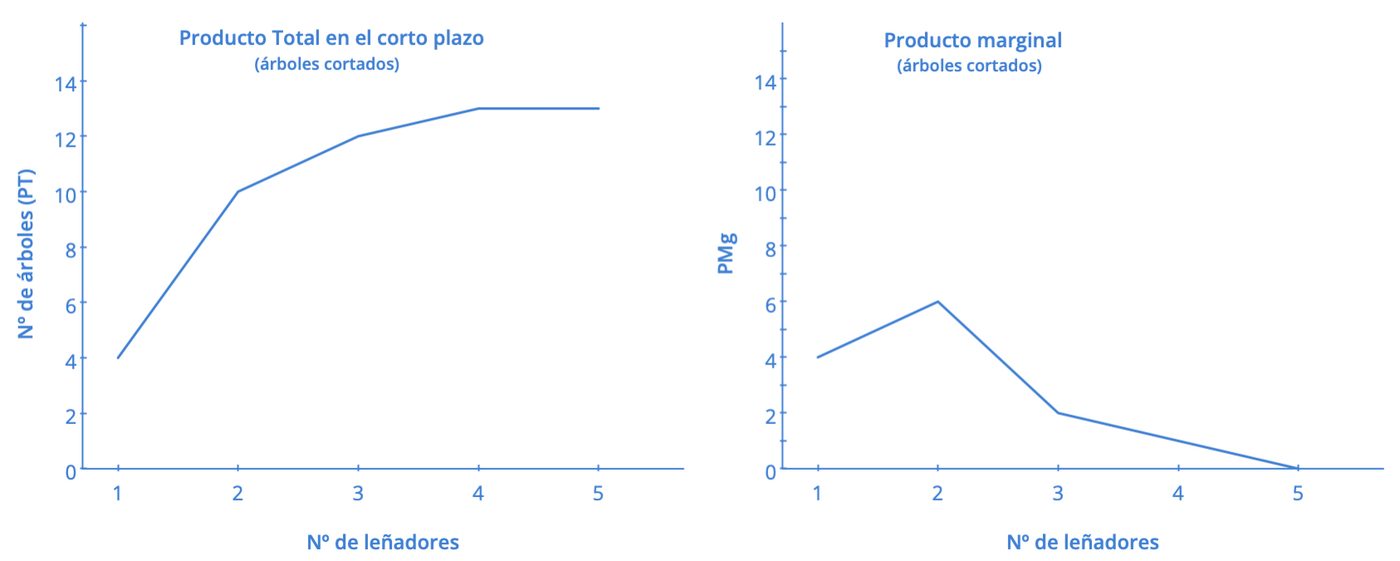
Esta ecuación indica simplemente que, dado que el capital es fijo, la cantidad de producción (por ejemplo, árboles talados por día) depende únicamente de la cantidad de mano de obra empleada (por ejemplo, número de leñadores trabajando). Podemos expresar numéricamente esta función de producción como muestra la Tabla 7.2.
Nótese que hemos introducido una nueva expresión. También llamamos Producción (Q) al Producto Total (PT), que significa la cantidad de producción obtenida con una cantidad determinada de mano de obra y una cantidad fija de capital. En este ejemplo, un leñador que utiliza una sierra para dos personas puede talar cuatro árboles en una hora. Dos leñadores con una sierra para dos personas pueden talar diez árboles en una hora.
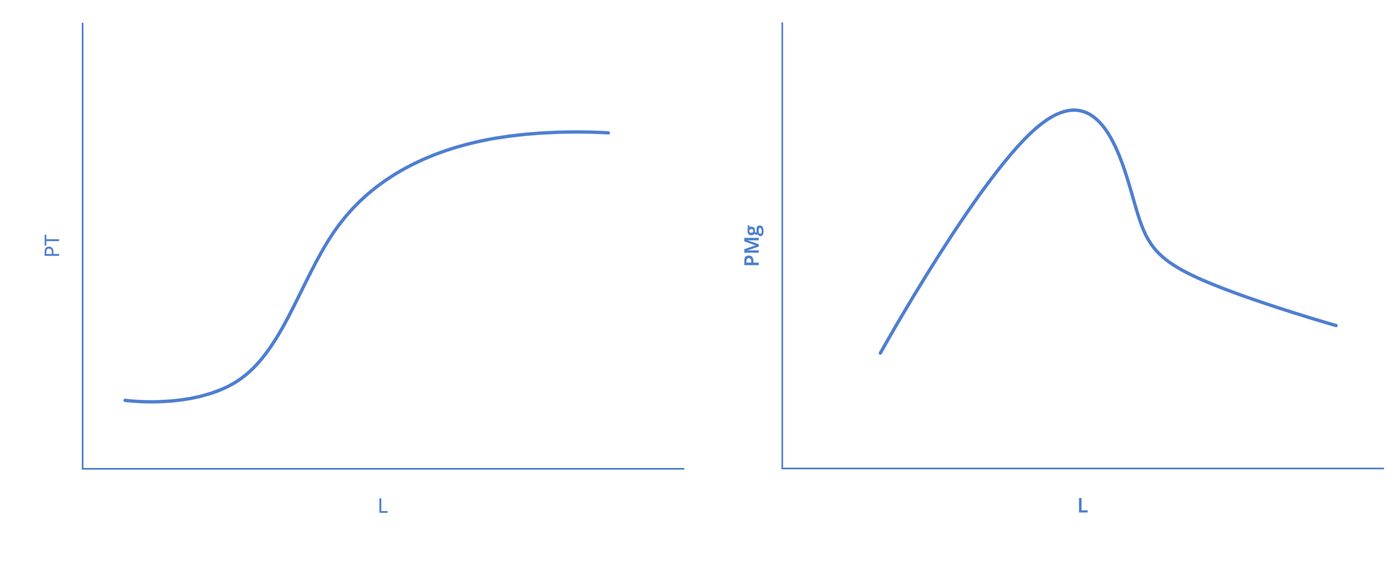
También debemos introducir un concepto crítico: producto marginal (PMg). El producto marginal es la producción adicional de un trabajador más. Matemáticamente, el producto marginal es la variación del producto total dividida por la variación del trabajo: PMg = ΔPTΔL. En la Tabla 7.2, como 0 trabajadores talan 0 árboles, el producto marginal del primer trabajador es de cuatro árboles al día, pero el producto marginal del segundo trabajador es de seis árboles al día. ¿Por qué? Se debe a la naturaleza del capital que utilizan los trabajadores. Una sierra de dos personas funciona mucho mejor con dos personas que con una. Supongamos que añadimos un tercer leñador a la historia. ¿Cuál será el producto marginal de esa persona? ¿Qué aportará esa persona al equipo? Quizá pueda engrasar los dientes de la sierra para que siga aserrando sin problemas o pueda llevar agua a las dos personas que están aserrando. Lo que se ve en la Tabla es una conclusión de importancia crítica sobre la producción a corto plazo: es posible que a medida que añadimos trabajadores, el producto marginal aumente al principio, pero tarde o temprano los trabajadores adicionales tendrán un producto marginal decreciente. De hecho, puede que finalmente no haya ningún efecto o que éste sea negativo sobre la producción. Esto se denomina ley del producto marginal decreciente y es una característica de la producción a corto plazo. ¿Por qué se produce la productividad marginal decreciente? Se debe al capital fijo. Lo veremos más claramente cuando hablemos de la producción a largo plazo.
Podemos mostrar estos conceptos visualmente como ilustran la Imagen 7.5 y la Imagen 7.6. La Imagen 7.5 muestra gráficamente los datos de la Tabla 7.2. La Imagen 7.6 muestra los casos más generales de las curvas del producto total y del producto marginal.
| Nº Leñadores | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| Cantidad de árboles (PT o Producto Total) | 4 | 10 | 12 | 13 | 13 |
| Producto Marginal | 4 | 6 | 2 | 1 | 0 |
Tabla 7.2 Función de producción de árboles a corto plazo.
2 La línea superpuesta a la letra k (k) indica que, en el contexto del corto plazo, la cantidad de capital se considera fija.
7.3 Costes en el corto plazo
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
Comprender la relación entre producción y costes.
Comprender que para cada factor de producción hay un precio asociado al mismo.
Analizar los costes a corto plazo en términos del coste total, del coste fijo, del coste variable, del coste marginal y del coste medio.
Calcular el beneficio medio.
Evaluar patrones de costes para determinar el beneficio potencial.
Ya hemos explicado que los costes totales de una empresa dependen de las cantidades de insumos que utiliza en la producción de su producto, y del coste de esos insumos para la empresa. La función de producción de la empresa nos dice cuánta producción obtendrá la empresa con determinadas cantidades de insumos. Sin embargo, si lo pensamos al revés, nos dice cuántos insumos necesita la empresa para producir una determinada cantidad de producto, que es lo primero que necesitamos para determinar el coste total. Pasemos al segundo factor que debemos determinar.
Para cada factor de producción (o insumo), existe un pago asociado a ese factor. El pago o retribución de los factores es lo que la empresa paga por el uso de los factores de producción. Desde el punto de vista de la empresa, el pago de los factores es un coste. Desde la perspectiva del propietario de cada factor, los pagos a los factores son ingresos. Los pagos de los factores incluyen
- Precios de las materias primas.
- Alquiler de terrenos o edificios.
- Sueldos y salarios de la mano de obra.
- Intereses y dividendos por el uso de capital financiero (préstamos e inversiones en capital).
- Beneficio empresarial. El beneficio es el residuo, lo que queda de los ingresos después de que la empresa pague todos los demás costes. Aunque pueda parecer extraño tratar el beneficio como un "coste", es lo que ganan los empresarios por asumir el riesgo de crear una empresa. Esta correspondencia entre los factores de producción y el pago de los factores puede verse en el bucle interior del diagrama de flujo circular de la Imagen 1.7 del Capítulo 1.
Ahora ya disponemos de toda la información necesaria para determinar los costes de una empresa.
Una función de costes es una expresión matemática o ecuación que muestra el coste de producir distintos niveles de producción.
| Q | 1 | 2 | 3 | 4 |
|---|---|---|---|---|
| Coste | 32,50 $ | 44 $ | 52 $ | 90 $ |
| Tabla 7.3 Función de costes de producción de widgets | ||||
Lo que observamos es que el coste aumenta a medida que la empresa produce mayores cantidades de producto. Esto resulta bastante intuitivo, ya que producir más requiere mayores cantidades de insumos, cuya adquisición cuesta más dólares.
¿Cuál es el origen de estas cifras de coste? Proceden de la función de producción y de los pagos a los factores. El análisis de los costes a corto plazo que se ha hecho más arriba, en Costes en el corto plazo, se basaba en la siguiente función de producción, que es similar a la Tabla 7.2, excepto por los "widgets" en lugar de los árboles.
| Trabajadores (L) | 1 | 2 | 3 | 3,25 | 4,4 | 5,2 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|---|
| Widgets (Q) | 0,2 | 0,4 | 0,8 | 1 | 2 | 3 | 3,5 | 3,8 | 3,95 | 4 |
| Tabla 7.4 | ||||||||||
Podemos utilizar la información de la función de producción para determinar los costes de producción. Lo que necesitamos saber es cuántos trabajadores son necesarios para producir cualquier cantidad de producto. Si cambiamos el orden de las filas, "invertimos" la función de producción, de forma que muestre
L = f(Q)
Ahora nos centraremos en las cantidades de números enteros de salida. Eliminaremos las fracciones de la Tabla 7.5:
| Widgets (Q) | 0,2 | 0,4 | 0,8 | 1 | 2 | 3 | 3,5 | 3,8 | 3,95 | 4 |
|---|---|---|---|---|---|---|---|---|---|---|
| Trabajadores (L) | 1 | 2 | 3 | 3,25 | 4,4 | 5,2 | 6 | 7 | 8 | 9 |
| Tabla 7.5 | ||||||||||
Supongamos que los trabajadores de los widgets reciben 10 $ por hora. Multiplicando la fila Trabajadores por 10 $ (y eliminando los espacios en blanco) obtenemos el coste de producir distintos niveles de producción.
| Widgets (Q) | 1 | 2 | 3 | 4 |
|---|---|---|---|---|
| Trabajadores (L) | 3,25 | 4,4 | 5,2 | 9 |
| tabla 7.6 | ||||
| Widgets (Q) | 1,00 | 2,00 | 3,00 | 4,00 |
|---|---|---|---|---|
| Trabajadores (L) | 3,25 | 4,4 | 5,2 | 9 |
| × Salario por hora | 10 $ | 10 $ | 10 $ | 10 $ |
| = Coste | 32,50 $ | 44,00 $ | 52,00 $ | 90,00 $ |
| tabla 7.7 | ||||
¡Se trata de la misma función de costes con la que empezamos! (véase la Tabla 7.3)
Ahora que ya tenemos una idea básica de los orígenes de los costes y de su relación con la producción, profundicemos en los detalles.
Costes medios y costes marginales
El coste de producción de una empresa depende de la cantidad de mano de obra y del capital físico que utilice. Los costes de producción de un automóvil son muy diferentes de los de un programa informático, un corte de pelo o una comida rápida.
Podemos medir los costes de varias maneras. Cada una de ellas ofrece su propia visión de los costes. A veces, las empresas necesitan analizar su coste por unidad de producción, no sólo su coste total. Hay dos formas de medir los costes por unidad. La más intuitiva es el coste medio.
El coste medio (CM) es el coste medio de producir una cantidad determinada. Definimos el coste medio como el coste total dividido por la cantidad de producción (CM = CT / Q). Si producir dos widgets cuesta un total de 44 $, el coste medio por widget es de 44 $ / 2 = 22 $ por widget.
La otra forma de medir el coste por unidad es el coste marginal (CMg). Si el coste medio es el coste de la unidad media de producción, el coste marginal es el coste de cada unidad individual producida. Más formalmente, el coste marginal es el coste de producir una unidad más de producción. Matemáticamente, el coste marginal es la variación del coste total dividida por la variación de la producción: CMg = ΔCT / ΔQ.
Si el coste del primer widget es de 32,50 $ y el coste de dos widgets es de 44 $, el coste marginal del segundo widget es de 11,50 $ (44 $ − 32,50 $ = 11,50 $). Podemos ver la tabla de costes del widget enriquecida a continuación con el coste medio y el coste marginal añadidos (Tabla 7.8).
Obsérvese que el coste marginal de la primera unidad de producción es siempre igual al coste total para ese mismo nivel de producción.
| Q | 1 | 2 | 3 | 4 |
|---|---|---|---|---|
| Coste total | 32,50 $ | 44,00 $ | 52,00 $ | 90,00 $ |
| Coste medio | 32,50 $ | 22,00 $ | 17,33 $ | 22,50 $ |
| Coste marginal | 32,50 $ | 11,50 $ | 8,00 $ | 38,00 $ |
| Tabla 7.8 Función de costes ampliada para la producción de widgets | ||||
Costes fijos y costes variables
Podemos descomponer los costes en fijos y variables. Los costes fijos son los costes de los insumos fijos (por ejemplo, el capital). Dado que los insumos fijos no cambian a corto plazo, los costes fijos son gastos que no varían, independientemente del nivel de producción. Se produzca mucho o poco, los costes fijos son los mismos.
Un ejemplo es el alquiler de una fábrica o de un local comercial. Una vez firmado el contrato, el alquiler es el mismo independientemente de cuánto produzca, al menos hasta que expire el contrato. Los costes fijos pueden adoptar muchas otras formas: por ejemplo, el coste de la maquinaria o los equipos para fabricar el producto, los costes de investigación y desarrollo para nuevos productos, incluso un gasto como la publicidad para popularizar una marca.
La cuantía de los costes fijos varía en función de la línea de negocio específica: por ejemplo, la fabricación de chips de ordenador requiere una fábrica costosa, pero una empresa local de mudanzas y transportes puede arreglárselas casi sin costes fijos si alquila camiones por días cuando los necesita.
Los costes variables son los costes de los insumos variables (por ejemplo, la mano de obra). La única forma de aumentar o disminuir la producción es aumentando o disminuyendo los insumos variables. Por lo tanto, los costes variables aumentan o disminuyen con la producción. Tratamos la mano de obra como un coste variable, ya que producir una mayor cantidad de un bien o servicio suele requerir más trabajadores o más horas de trabajo. Los costes variables también incluyen las materias primas.
Los costes totales son la suma de los costes fijos más los costes variables. Veamos otro ejemplo. Consideremos la barbería llamada "La tijera de plata" de la Imagen 7.7. Los datos de producción y costes figuran en la Tabla 7.9.
Los costes fijos de explotación de la barbería, incluidos el espacio y el equipo, son de 160 $ diarios. Los costes variables son los derivados de la contratación de barberos, que en nuestro ejemplo ascienden a 80 $ por barbero y día.
- Las dos primeras columnas de la Tabla muestran la cantidad de cortes de pelo que la barbería puede producir a medida que contrata más barberos.
- La tercera columna muestra los costes fijos, que no varían independientemente del nivel de producción.
- La cuarta columna muestra los costes variables en cada nivel de producción. Se calculan tomando la cantidad de mano de obra contratada y multiplicándola por el salario. Por ejemplo, dos barberos cuestan: 2 × 80 $ = 160 $.
- Sumando los costes fijos de la tercera columna y los costes variables de la cuarta se obtienen los costes totales de la quinta columna. Por ejemplo, con dos barberos el coste total es: 160 + 160 = 320 $.
| Trabajo | Cantidad | Coste fijo | Coste variable | Coste total |
|---|---|---|---|---|
| 1 | 16 | 160 $ | 80 $ | 240 $ |
| 2 | 40 | 160 $ | 160 $ | 320 $ |
| 3 | 60 | 160 $ | 240 $ | 400 $ |
| 4 | 72 | 160 $ | 320 $ | 480 $ |
| 5 | 80 | 160 $ | 400 $ | 560 $ |
| 6 | 84 | 160 $ | 480 $ | 640 $ |
| 7 | 82 | 160 $ | 560 $ | 720 $ |
| Tabla 7.9 Producción y costes totales | ||||
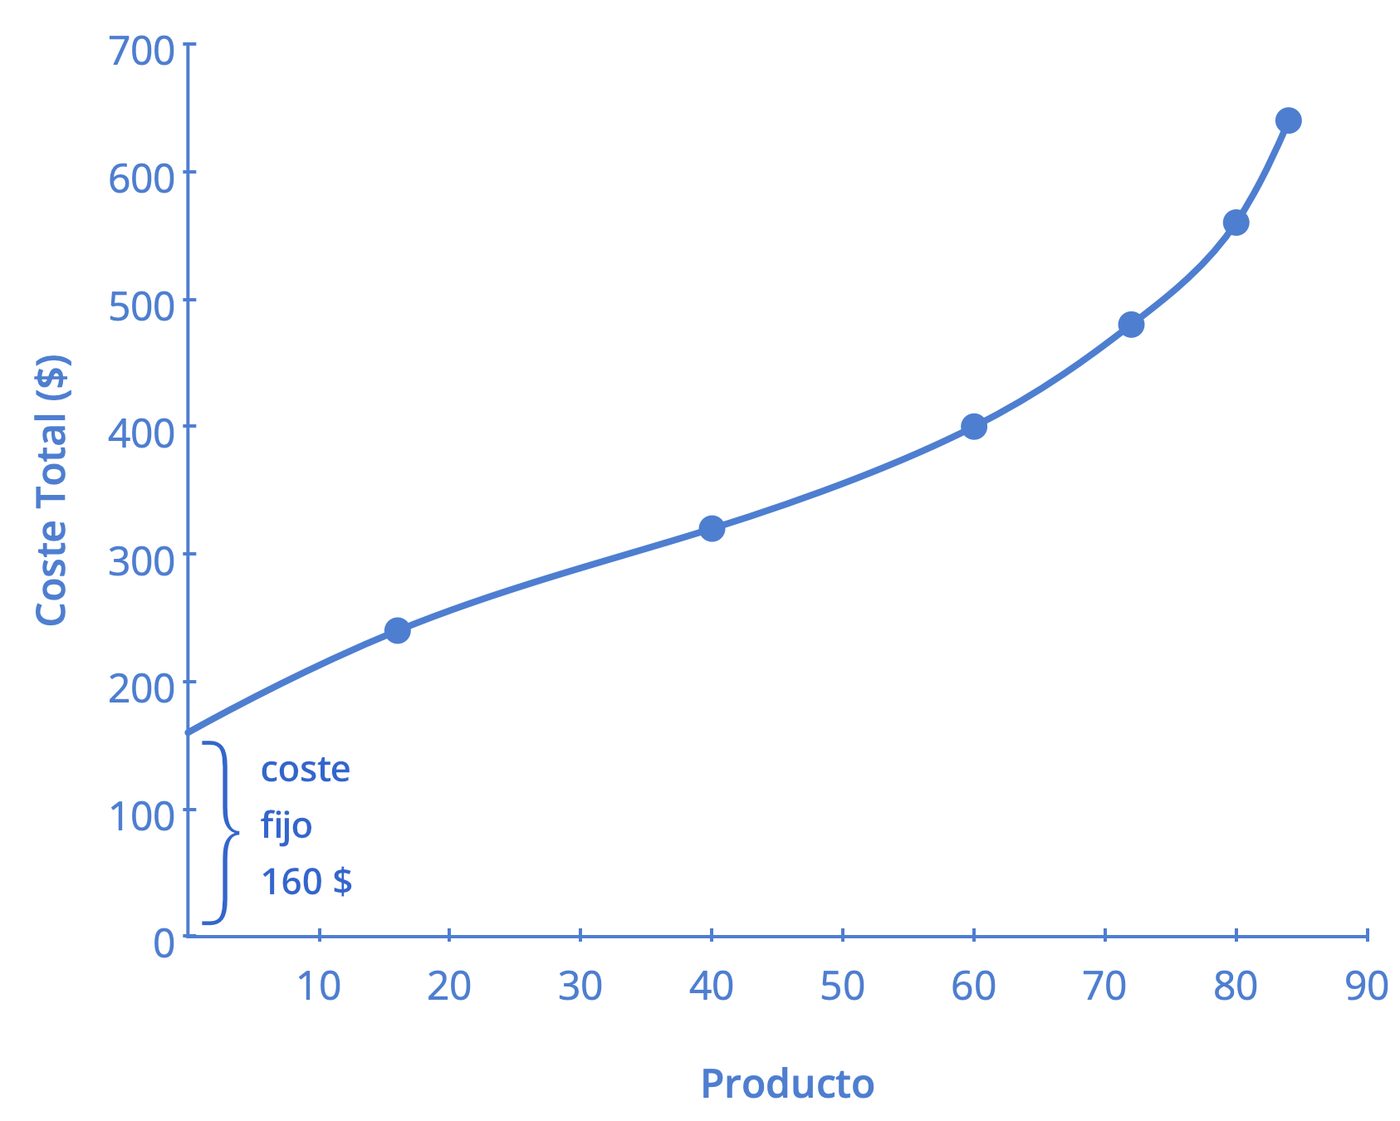
A un nivel de producción cero, la empresa aún tiene que asumir sus costes fijos, que en este caso son de 160 $. Estos costes son inevitables, independientemente de que se produzca o no. A medida que la empresa aumenta su nivel de producción, se añaden los costes variables a los costes fijos. La suma de ambos, los costes fijos y los variables, da como resultado el coste total de la producción.
La Imagen 7.7 ilustra la relación entre la cantidad producida y el coste total. En este gráfico, los costes fijos se representan siempre como el punto donde la curva de coste total corta el eje vertical (el eje del coste). Esto representa el coste que se incurre incluso sin producir nada, ya que los costes variables son cero.
En la Imagen 7.7 se puede observar que, una vez iniciada la producción, los costes totales y los costes variables aumentan. Aunque al principio los costes variables pueden aumentar a un ritmo decreciente, en algún momento empiezan a aumentar a un ritmo creciente. Esto se debe a la disminución de la productividad marginal, de la que ya hemos hablado en la sección Producción a corto plazo de este capítulo, y que se ve más fácilmente con un ejemplo.
A medida que el número de barberos aumenta de cero a uno en la Tabla 7.9, la producción aumenta de 0 a 16 para un incremento marginal (o producto marginal) de 16. A medida que el número de barberos aumenta de uno a dos, la producción pasa de 16 a 40, lo que supone un aumento marginal de 24. Sin embargo, a partir de ese momento, el producto marginal disminuye a medida que añadimos cada barbero adicional. Por ejemplo, cuando el número de barberos pasa de dos a tres, el producto marginal es sólo de 20; y cuando el número pasa de tres a cuatro, el producto marginal es sólo de 12.
Para entender la razón de este patrón, consideremos que una peluquería unipersonal es una actividad muy ajetreada. El barbero tiene que hacer de todo: saludar a la gente que entra, atender el teléfono, cortar el pelo, barrer y llevar la caja registradora. Un segundo peluquero reduce el nivel de interrupción que supone saltar de una tarea a otra y permite una mayor división del trabajo y especialización. El resultado puede ser un aumento de la productividad marginal.
Sin embargo, a medida que la tienda va añadiendo otros peluqueros, la ventaja de cada peluquero adicional es menor, ya que la especialización de la mano de obra sólo puede llegar hasta cierto punto. La incorporación de un sexto, séptimo u octavo barbero para atender a la gente en la puerta tendrá menos impacto que el segundo. Este es el patrón de la productividad marginal decreciente.
Como consecuencia, los costes totales de producción empezarán a aumentar más rápidamente a medida que aumente la producción. En un momento dado, puede que incluso se observen rendimientos negativos, ya que los peluqueros adicionales empiezan a darse de codazos y a estorbarse unos a otros. En este caso, si se añaden más barberos, la producción disminuirá, como muestra la última fila de la Tabla 7.9.
Este patrón de productividad marginal decreciente es habitual en la producción. A modo de otro ejemplo, consideremos el problema de regar un cultivo en la parcela de un agricultor. La parcela de tierra es el factor fijo de producción, mientras que el agua que el agricultor puede añadir a la tierra representa el factor variable clave. A medida que el agricultor añade agua a la tierra, aumenta la producción. Sin embargo, al añadir cada vez más agua, el aumento de la producción es menor, hasta que llega un momento en que el agua inunda el campo y reduce la producción. La productividad marginal decreciente se produce porque, con insumos fijos (la tierra en este ejemplo), cada unidad adicional de insumo contribuye menos a la producción total.
Coste medio total, coste medio variable, coste marginal
El desglose de los costes totales en fijos y variables también puede servir de base para otras reflexiones. Las cinco primeras columnas de la Tabla 7.10 duplican la tabla anterior, pero las tres últimas muestran los costes totales medios, los costes variables medios y los costes marginales.
Estas nuevas medidas analizan los costes por unidad (en lugar de por total) y se reflejan en las curvas de la Imagen 7.8.
| Trabajo | Cantidad | Coste fijo | Coste variable | Coste total | Coste marginal | Coste total medio | Coste medio variable |
|---|---|---|---|---|---|---|---|
| 1 | 16 | 160 $ | 80 $ | 240 $ | 15,00 $ | 15,00 $ | 5,00 $ |
| 2 | 40 | 160 $ | 160 $ | 320 $ | 3,33 $ | 8,00 $ | 4,00 $ |
| 3 | 60 | 160 $ | 240 $ | 400 $ | 4,00 $ | 6,67 $ | 4,00 $ |
| 4 | 72 | 160 $ | 320 $ | 480 $ | 6,67 $ | 6,67 $ | 4,44 $ |
| 5 | 80 | 160 $ | 400 $ | 560 $ | 10,00 $ | 7,00 $ | 5,00 $ |
| 6 | 84 | 160 $ | 480 $ | 640 $ | 20,00 $ | 7,62 $ | 5,71 $ |
Tabla 7.10 Diferentes tipos de costes
El coste total medio (a veces denominado simplemente coste medio) es el coste total dividido por la cantidad de producción. Dado que el coste total de producir 40 cortes de pelo es de 320 $, el coste total medio de producir cada uno de los 40 cortes de pelo es de 320 $/40, es decir, 8 $ por corte de pelo. Las curvas de coste medio suelen tener forma de U, como muestra la Imagen 7.8. El coste total medio empieza siendo relativamente alto, porque a bajos niveles de producción los costes totales están dominados por el coste fijo, pero se va reduciendo. Matemáticamente, en los niveles bajos de producción el denominador es tan pequeño que el coste total medio es grande. A continuación disminuye, ya que los costes fijos se reparten entre una cantidad creciente de producción. En el cálculo del coste total medio, el aumento del numerador -los costes totales- es relativamente pequeño en comparación con el aumento del denominador o valor de la cantidad producida. Sin embargo, a medida que la producción sigue creciendo, el coste total medio empieza a aumentar. En la parte derecha de la curva de costes totales medios, los costes totales empiezan a aumentar más rápidamente a medida que entran en vigor los rendimientos decrecientes.
El coste variable medio se obtiene al dividir el coste variable por la cantidad de producción. Por ejemplo, el coste variable de producir 80 cortes de pelo es de 400 $, por lo que el coste variable medio es 400 $/80, o 5 $ por corte de pelo. Observa que, para cualquier nivel de producción, la curva del coste variable medio siempre estará por debajo de la curva del coste total medio, como muestra la Imagen 7.8. La razón es que el coste total medio incluye el coste variable medio y el coste fijo medio. Así, para Q = 80 cortes de pelo, el coste total medio es de 8 $ por corte, mientras que el coste variable medio es de 5 $ por corte. Sin embargo, a medida que aumenta la producción, los costes fijos son relativamente menos importantes (ya que no aumentan con la producción), por lo que el coste variable medio se acerca cada vez más al coste total medio.
Los costes totales medios y los costes variables medios miden el coste promedio de producir cada unidad de producto. El coste marginal, sin embargo, es un concepto distinto. El coste marginal es el coste adicional de producir una unidad más de producto. A diferencia del coste medio, que mide el coste por unidad para todas las unidades producidas, el coste marginal se enfoca solo en la siguiente unidad (o en el siguiente grupo de unidades). Para calcular el coste marginal, se divide la variación en el coste total entre la variación en la cantidad producida. Por ejemplo, si la producción aumenta de 40 a 60 cortes de pelo, el coste total se incrementa en 80 $ (de 320 a 400 $). Por lo tanto, el coste marginal de cada una de esas 20 unidades adicionales será de 80 $/20 unidades, es decir, 4 $ por corte de pelo.
En general, la curva de coste marginal tiene una pendiente ascendente. Esto se debe a la ley de los rendimientos marginales decrecientes, que establece que producir unidades adicionales es cada vez más costoso. En la Imagen 7.8, se puede observar un pequeño intervalo de rendimientos marginales crecientes que se manifiesta como una leve caída en la curva de coste marginal antes de que esta empiece a subir. Finalmente, existe un punto en el que el coste marginal y el coste medio se cruzan, un concepto clave que se explicará en el siguiente Acláralo.
Acláralo
¿Dónde se cruzan los costes marginales y los costes medios?
La línea de coste marginal se cruza con la línea de coste medio exactamente en el punto mínimo de la curva de coste medio, lo que ocurre con una cantidad de 72 y un coste de 6,60 $ en la Imagen 7.8. La razón por la que la intersección se produce en este punto se encuentra en el significado económico de los costes marginal y medio. Si el coste marginal de producción es inferior al coste medio de producción de las unidades anteriores, como ocurre en los puntos situados a la izquierda del punto en el que CMg se cruza con CTM, la producción de una unidad adicional reducirá los costes medios totales y la curva CTM tendrá una pendiente descendente en esta zona. Por el contrario, si el coste marginal de producción de una unidad adicional es superior al coste medio de producción de las unidades anteriores, como ocurre en los puntos situados a la derecha del punto donde CMg cruza CTM, la producción de una unidad marginal aumentará los costes medios totales y la curva CTM tendrá una pendiente ascendente en esta zona. El punto de transición entre el punto en el que el CMg reduce el CTM y el punto en el que lo aumenta debe situarse en el punto mínimo de la curva CTM.
Esta idea del coste marginal "bajando" el coste medio o "subiendo" el coste medio puede sonar abstracta, pero piénsalo en términos de tus propias notas. Si la nota de la última prueba que has hecho es inferior a la media de las pruebas anteriores, then la prueba marginal hace bajar tu media. Si tu nota en el último examen es superior a la media de los anteriores, el examen marginal aumenta tu media. De la misma manera, los costes marginales de producción bajos hacen bajar primero los costes medios y luego los costes marginales más altos los hacen subir.
Los cálculos numéricos en los que se basan el coste total medio, el coste variable medio y el coste marginal cambiarán de una empresa a otra. Sin embargo, los patrones generales de estas curvas, así como las relaciones y la intuición económica que las sustentan, no cambiarán.
Lecciones de las medidas alternativas de costes
Desglosar los costes totales en coste fijo, coste marginal, coste total medio y coste variable medio es útil porque cada estadística ofrece sus propias perspectivas para la empresa.
Cualquiera que sea la cantidad de producción de la empresa, los ingresos totales deben superar los costes totales para obtener beneficios. Como se explica en el capítulo Elegir en un mundo de escasez, los costes fijos suelen ser costes que la empresa no puede recuperar. A la hora de pensar qué hacer a continuación, lo normal es ignorar los costes irrecuperables, puesto que ya hemos gastado ese dinero y no podemos hacer ningún cambio. Sin embargo, los costes variables sí se pueden modificar, por lo que transmiten información sobre la capacidad de la empresa para reducir costes en el presente y sobre la medida en que los costes aumentarán si sube la producción.
Acláralo
¿Por qué el coste total y el coste medio no aparecen en el mismo gráfico?
El coste total, el coste fijo y el coste variable reflejan diferentes aspectos del coste de producción sobre la totalidad de la cantidad producida. Estos costes se miden en dólares. En cambio, el coste marginal, el coste medio y el coste variable medio son costes por unidad. En el ejemplo anterior, los medimos en dólares por corte de pelo. Por lo tanto, no tendría sentido poner todos estos números en el mismo gráfico, ya que los medimos en unidades diferentes ($ frente a $ por unidad de producción).
Sería como si el eje vertical midiera dos cosas diferentes. Además, en la práctica, si estuvieran en el mismo gráfico, las líneas del coste marginal, el coste medio y el coste variable medio aparecerían casi planas frente al eje horizontal, en comparación con los valores del coste total, el coste fijo y el coste variable. Utilizando las cifras del ejemplo anterior, el coste total de producir 40 cortes de pelo es de 320 $. Sin embargo, el coste medio es de 320 $/40, es decir, 8 $. Si representáramos gráficamente el coste total y el coste medio en los mismos ejes, el coste medio apenas se vería.
El coste medio indica a una empresa si puede obtener beneficios teniendo en cuenta el precio actual del mercado. Si dividimos el beneficio por la cantidad de producción obtenemos el beneficio medio, también conocido como margen de beneficio de la empresa. Si ampliamos la ecuación del beneficio, obtenemos
Beneficio medio = beneficiocantidad producida
= ingresos totales − coste totalcantidad producida
= ingresos totalescantidad producida − coste totalcantidad producida
= ingreso medio − coste medio
Sin embargo, debes tener en cuenta que:
ingreso medio = precio × cantidad producidacantidad producida
= precio
Así:
beneficio medio = precio − coste medio
Se trata del margen de beneficio de la empresa. Esta definición implica que si el precio de mercado es superior al coste medio, el beneficio medio, y por tanto el beneficio total, será positivo. Si el precio es inferior al coste medio, los beneficios serán negativos.
Podemos comparar el coste marginal de producir una unidad adicional con los ingresos marginales obtenidos por la venta de esa unidad adicional para revelar si la unidad adicional está añadiendo o no al beneficio total. Así pues, el coste marginal ayuda a los productores a comprender cómo afecta a los beneficios el aumento o la disminución de la producción.
Variedad de patrones de costes
El patrón de costes varía entre sectores e incluso entre empresas de un mismo sector. Algunas empresas tienen costes fijos elevados, pero costes marginales bajos. Pensemos, por ejemplo, en una empresa de Internet que ofrece asesoramiento médico a sus clientes. Los consumidores pueden pagar directamente a la empresa, o los hospitales o centros de salud pueden suscribirse en nombre de sus pacientes. Crear el sitio web, recopilar la información, redactar los contenidos y comprar o alquilar el espacio informático necesario para gestionar el tráfico web son costes fijos que la empresa debe asumir antes de que el sitio pueda funcionar. Sin embargo, cuando el sitio web está en funcionamiento, puede proporcionar una gran cantidad de servicios con unos costes variables relativamente bajos, como el coste de supervisar el sistema y actualizar la información. En este caso, la curva de costes totales puede empezar en un nivel alto, debido a los elevados costes fijos, pero luego puede parecer casi plana, para una gran cantidad de producción, lo que refleja los bajos costes variables de funcionamiento. Sin embargo, si el sitio web es popular, un gran aumento del número de visitantes desbordará el sitio web, y aumentar aún más la producción podría requerir la compra de espacio informático adicional.
Para otras empresas, los costes fijos pueden ser relativamente bajos. Por ejemplo, las empresas que rastrillan las hojas en otoño o quitan la nieve de las aceras y calzadas en invierno. Como costes fijos, estas empresas pueden necesitar poco más que un coche para transportar a los trabajadores a casa de los clientes y algunos rastrillos y palas. Otras empresas pueden encontrarse con que los rendimientos marginales decrecientes son bastante acusados. Si una planta de fabricación intenta funcionar 24 horas al día, siete días a la semana, queda poco tiempo para el mantenimiento rutinario del equipo, y los costes marginales pueden aumentar drásticamente a medida que la empresa se esfuerza por reparar y reemplazar el equipo sobrecargado de trabajo.
Toda empresa puede comprender mejor su objetivo de obtener beneficios distinguiendo sus costes totales entre fijos y variables, y utilizando luego estos cálculos como base para el coste total medio, el coste variable medio y el coste marginal. Sin embargo, para tomar una decisión final sobre la cantidad que se debe producir para obtener el máximo beneficio y el precio que se debe cobrar, será necesario combinar estas perspectivas sobre los costes con un análisis de las ventas y de los ingresos, lo que a su vez requiere examinar la estructura del mercado en el que se encuentra la empresa. Antes de pasar al análisis de la estructura del mercado en otros capítulos, analizaremos la estructura de costes de la empresa desde una perspectiva a largo plazo.
7.4 Producción a largo plazo
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
- Comprender en qué se diferencia la producción a largo plazo de la producción a corto plazo.
A largo plazo, todos los factores (incluido el capital) son variables, por lo que la función de producción es
Q = f [L, K]
Pensemos en una empresa de secretariado que se dedica al mecanografiado de textos por cuenta ajena utilizando mecanógrafos como mano de obra y ordenadores personales como capital. Para empezar, la empresa tiene suficiente trabajo para que una mecanógrafa y un ordenador personal estén ocupados durante un día. Supongamos que son cinco documentos. Ahora supongamos que la empresa recibe mañana un pedido urgente de 10 documentos de un buen cliente. Lo ideal sería que la empresa utilizara dos mecanógrafos y dos ordenadores para producir el doble de su producción normal de cinco documentos. Sin embargo, en el corto plazo, la empresa dispone de capital fijo, es decir, un solo PC. La Tabla 7.11. muestra la situación.
| Nº de mecanógrafos (L) | 1 | 2 | 3 | 4 | 5 | 6 | |
|---|---|---|---|---|---|---|---|
| Cartas/hora (PT) | 5 | 7 | 8 | 8 | 8 | 8 | Para K = 1PC |
| PMg | 5 | 2 | 1 | 0 | 0 | 0 |
Tabla 7.11 Función de producción a corto plazo para la mecanografía.
A corto plazo, el único factor variable es la mano de obra, por lo que la única forma que tiene la empresa de aumentar la producción es contratando más trabajadores. ¿Qué podría hacer el segundo trabajador? ¿Qué puede aportar a la empresa? Tal vez pueda contestar al teléfono, que es un gran impedimento para completar la tarea de mecanografía. ¿Y un tercer trabajador? Tal vez el tercer trabajador podría llevar café a los dos primeros. El producto total y el producto marginal de la empresa pueden verse más arriba. Ahora hay algo en lo que pensar: ¿En qué momento (por ejemplo, después de cuántos trabajadores) aparece la productividad marginal decreciente y, lo que es más importante, por qué?
En este ejemplo, la productividad marginal empieza a disminuir a partir del segundo trabajador. Esto se debe a que el capital es fijo. El proceso de producción de mecanografía funciona mejor con un trabajador y un PC. Si se añade más de un mecanógrafo, la productividad marginal disminuye considerablemente.
Consideremos el largo plazo. Supongamos que la demanda de la empresa aumenta a 15 documentos al día. ¿Qué podría hacer la empresa para funcionar de forma más eficiente? Si la demanda se ha triplicado, la empresa podría adquirir dos PC más, lo que nos daría una nueva función de producción a corto plazo, como muestra la Tabla 7.12.
| Nº de mecanógrafos (L) | 1 | 2 | 3 | 4 | 5 | 6 | |
|---|---|---|---|---|---|---|---|
| Cartas/hora (PT) | 5 | 7 | 8 | 8 | 8 | 8 | Para K = 1PC |
| PMg | 5 | 2 | 1 | 0 | 0 | 0 | |
| Cartas/hora (PT) | 5 | 10 | 15 | 17 | 18 | 18 | Para K = 3PC |
| PMg | 5 | 5 | 5 | 2 | 1 | 0 |
Tabla 7.12 Función de producción a largo plazo para la mecanografía.
Con más capital, la empresa puede contratar a tres trabajadores antes de que se produzca la disminución de la productividad. En términos más generales, dado que todos los factores son variables, la función de producción a largo plazo muestra la forma más eficiente de producir cualquier nivel de producción.
7.5 Costes en el largo plazo
Objetivos de aprendizaje
Al finalizar esta sección, deberías ser capaz de:
Calcular el coste total a largo plazo.
Identificar las economías de escala, las deseconomías de escala y los rendimientos constantes a escala.
Interpretar gráficos de curvas de costes medios a largo plazo y de curvas de costes medios a corto plazo.
Analizar el coste y la producción a largo y corto plazo.
El largo plazo es el periodo de tiempo en el que todos los costes son variables. El largo plazo depende de las especificidades de la empresa en cuestión, no es un periodo de tiempo preciso. Si alquila su fábrica por un año, el largo plazo es cualquier período superior a un año, ya que al cabo de un año ya no está obligado por el contrato de arrendamiento. Ningún coste es fijo a largo plazo. Una empresa puede construir nuevas fábricas y comprar nueva maquinaria, o puede cerrar las instalaciones existentes. Al planificar a largo plazo, la empresa comparará tecnologías (o procesos) de producción alternativas.
En este contexto, la tecnología se refiere a todos los métodos alternativos de combinar insumos para producir resultados. No se refiere a un nuevo invento específico como el ordenador en forma de tableta. La empresa buscará la tecnología de producción que le permita obtener el nivel de producción deseado al menor coste. Al fin y al cabo, unos costes más bajos generan mayores beneficios, al menos si los ingresos totales no varían. Además, cada empresa debe temer que, si no busca los métodos de producción más baratos, puede perder ventas en favor de empresas competidoras que encuentren la forma de producir y vender por menos.
Elección de la tecnología de producción
Una empresa puede realizar muchas tareas con distintas combinaciones de mano de obra y capital físico. Por ejemplo, una empresa puede tener personas que contesten al teléfono y tomen los mensajes, o puede invertir en un sistema automatizado de buzón de voz. Una empresa puede contratar a archiveros y secretarias para gestionar un sistema de carpetas de papel y archivadores, o puede invertir en un sistema informatizado de mantenimiento de registros que requerirá de menos empleados. Una empresa puede contratar trabajadores que empujen los suministros por la fábrica en carros rodantes, puede invertir en vehículos motorizados o puede invertir en robots que transporten materiales sin conductor. Las empresas suelen tener que elegir entre comprar muchas máquinas pequeñas, que necesitan un trabajador para hacerlas funcionar, o comprar una máquina más grande y cara, que sólo requiere uno o dos trabajadores para hacerla funcionar. En resumen, el capital físico y la mano de obra a menudo pueden sustituirse mutuamente.
Consideremos el ejemplo de los gobiernos locales que contratan a una empresa privada para limpiar parques públicos. En la Tabla 7.13 aparecen tres combinaciones diferentes de mano de obra y capital físico para limpiar un solo parque de tamaño medio. La primera tecnología de producción requiere mucha mano de obra y poca maquinaria, mientras que las dos siguientes sustituyen la mano de obra por maquinaria. Dado que los tres métodos de producción producen lo mismo -un parque limpio-, una empresa con ánimo de lucro elegirá la tecnología de producción menos costosa, dados los precios de la mano de obra y de las máquinas.
| Tecnología de producción | Trabajadores | Máquinas |
|---|---|---|
| Tecnología de producción 1 | 10 | 2 |
| Tecnología de producción 2 | 7 | 4 |
| Tecnología de producción 3 | 3 | 7 |
Tabla 7.13 Tres formas de limpiar un parque
La tecnología de producción 1 es la que utiliza más mano de obra y menos maquinaria, mientras que la tecnología de producción 3 es la que utiliza menos mano de obra y más maquinaria. La Tabla 7.14 muestra tres ejemplos de cómo cambiará el coste total con cada tecnología de producción a medida que cambie el coste de la mano de obra. A medida que el coste de la mano de obra aumenta del ejemplo A al B y al C, la empresa optará por sustituir la mano de obra y utilizar más maquinaria.
Ejemplo A
Los trabajadores cuestan 40 $, las máquinas cuestan 80 $
| Coste laboral | Coste de la máquina | Coste total | |
|---|---|---|---|
| Coste de la tecnología 1 | 10 × 40 $ = 400 $ | 2 × 80 $ = 160 $ | 560 $ |
| Coste de la tecnología 2 | 7 × 40 $ = 280 $ | 4 × 80 $ = 320 $ | 600 $ |
| Coste de la tecnología 3 | 3 × 40 $ = 120 $ | 7 × 80 $ = 560 $ | 680 $ |
Ejemplo B
Los trabajadores cuestan 55 $, las máquinas cuestan 80 $
| Coste laboral | Coste de la máquina | Coste total | |
|---|---|---|---|
| Coste de la tecnología 1 | 10 × 55 $ = 550 $ | 2 × 80 $ = 160 $ | 710 $ |
| Coste de la tecnología 2 | 7 × 55 $ = 385 $ | 4 × 80 $ = 320 $ | 705 $ |
| Coste de la tecnología 3 | 3 × 55 $ = 165 $ | 7 × 80 $ = 560 $ | 725 $ |
Ejemplo C
Los trabajadores cuestan 90 $, las máquinas cuestan 80 $
| Coste laboral | Coste de la máquina | Coste total | |
|---|---|---|---|
| Coste de la tecnología 1 | 10 × 90 $ = 900 $ | 2 × 80 $ = 160 $ | 1.060 $ |
| Coste de la tecnología 2 | 7 × 90 $ = 630 $ | 4 × 80 $ = 320 $ | 950 $ |
| Coste de la tecnología 3 | 3 × 90 $ = 270 $ | 7 × 80 $ = 560 $ | 830 $ |
Tabla 7.14 Coste total con aumento de los costes laborales
El ejemplo A muestra el cálculo de costes de la empresa cuando los salarios son de 40 $ y los costes de maquinaria de 80 $. En este caso, la tecnología 1 es la tecnología de producción de bajo coste. En el ejemplo B, los salarios suben hasta 55 $, mientras que el coste de las máquinas no cambia, en cuyo caso la tecnología 2 es la tecnología de producción de bajo coste. Si los salarios siguen subiendo hasta 90 $, mientras que el coste de las máquinas no cambia, entonces la tecnología 3 se convierte claramente en la forma de producción de bajo coste, como muestra el ejemplo C.
Este ejemplo muestra que, a medida que un insumo se encarece (en este caso, la mano de obra), las empresas intentan ahorrar en su utilización y recurren a otros insumos relativamente menos caros. Este patrón ayuda a explicar por qué la curva de demanda de mano de obra (o de cualquier insumo) tiene pendiente descendente; es decir, a medida que la mano de obra se encarece relativamente, las empresas que buscan beneficios intentarán sustituir aquella con el uso de otros insumos. Cuando una empresa multinacional como Coca-Cola o McDonald's instala una planta embotelladora o un restaurante en una economía de salarios altos como Estados Unidos, Canadá, Japón o Europa Occidental, es probable que utilice tecnologías de producción que ahorren en número de trabajadores y se centren más en las máquinas. Sin embargo, es probable que esa misma empresa utilice tecnologías de producción con más trabajadores y menos maquinaria cuando produzca en un país con salarios más bajos como México, China o Sudáfrica.
Economías de escala
Una vez que una empresa ha determinado la tecnología de producción menos costosa, puede considerar la escala óptima de producción, o cantidad a producir. Muchas industrias experimentan economías de escala. Las economías de escala se refieren a la situación en la que, a medida que aumenta la cantidad de producción, disminuye el coste por unidad. Esta es la idea en la que se basan los "almacenes" como Costco o Walmart. En lenguaje cotidiano: una fábrica más grande puede producir a un coste medio más bajo que una fábrica más pequeña.

La Imagen 7.9 ilustra la idea de las economías de escala, mostrando cómo el coste medio de producción de un despertador disminuye a medida que aumenta la cantidad de producción. Para una fábrica pequeña como S, con una producción de 1.000 unidades, el coste medio de producción es de 12 dólares por despertador. Para una fábrica mediana como M, con un nivel de producción de 2.000, el coste medio de producción desciende a 8 dólares por despertador. Para una fábrica grande como L, con un nivel de producción de 5.000, el coste medio de producción desciende aún más hasta los 4 $ por despertador.
La curva de costes medios de la Imagen 7.9 puede parecer similar a las curvas de costes medios que hemos presentado anteriormente en este capítulo, aunque tiene pendiente descendente en lugar de forma de U. Sin embargo, hay una diferencia importante. La curva de economías de escala es una curva de costes medios a largo plazo, porque permite que cambien todos los factores de producción. Las curvas de costes medios a corto plazo que hemos presentado anteriormente en este capítulo suponían la existencia de costes fijos, y sólo se permitía que cambiaran los costes variables.
Un ejemplo destacado de economías de escala se observa en la industria química. Las plantas químicas tienen muchas tuberías. El coste de los materiales para fabricar una tubería está relacionado con la circunferencia de la tubería y su longitud. Sin embargo, el área de la sección transversal de la tubería determina el volumen de productos químicos que pueden fluir a través de ella. Los cálculos de la Tabla 7.15 muestran que una tubería que utiliza el doble de material para su fabricación (como muestra la circunferencia) puede transportar en realidad cuatro veces el volumen de productos químicos porque el área de la sección transversal de la tubería se multiplica por cuatro (como muestra la columna Superficie).
| Circunferencia | Superficie | |
|---|---|---|
| Tubería de 4 pulgadas | 12,5 pulgadas | 12,5 pulgadas cuadradas |
| Tubería de 8 pulgadas | 25,1 pulgadas | 50,2 pulgadas cuadradas |
| Tubería de 16 pulgadas | 50,2 pulgadas | 201,1 pulgadas cuadradas |
Tabla 7.15 Comparación de tuberías: economías de escala en la industria química
Una duplicación del coste de producción del tubo permite a la empresa química procesar cuatro veces más material. Este patrón es una de las principales razones de la existencia de economías de escala en la producción química, que utiliza una gran cantidad de tubos. Por supuesto, las economías de escala en una planta química son más complejas de lo que sugiere este simple cálculo. Sin embargo, los ingenieros químicos que diseñan estas plantas han utilizado durante mucho tiempo lo que llaman la "regla de las seis décimas", una regla empírica que sostiene que el aumento de la cantidad producida en una planta química en un determinado porcentaje aumentará el coste total en sólo seis décimas partes.
Formas de las curvas de costes medios a largo plazo
Mientras que a corto plazo las empresas están limitadas a operar en una única curva de costes medios (correspondiente al nivel de costes fijos que hayan elegido), a largo plazo, cuando todos los costes son variables, pueden elegir operar en cualquier curva de costes medios. Así pues, la curva de costes medios a largo plazo se basa en realidad en un grupo de curvas de costes medios a corto plazo, cada una de las cuales representa un nivel específico de costes fijos. Más concretamente, la curva de coste medio a largo plazo será la curva de coste medio menos costosa para cualquier nivel de producción. La Imagen 7.10 muestra cómo se construye la curva de costes medios a largo plazo a partir de un grupo de curvas de costes medios a corto plazo. En el diagrama aparecen cinco curvas de costes medios a corto plazo (CMCP). Cada curva CMCP representa un nivel diferente de costes fijos. Por ejemplo, puedes imaginarte CMCP1 como una fábrica pequeña, CMCP2 como una fábrica mediana, CMCP3 como una fábrica grande, y CMCP4 y CMCP5 como muy grande y ultra grande. Aunque este diagrama muestra sólo cinco curvas CMCP, es de suponer que existe un número infinito de otras curvas CMCP entre las que se muestran. Piensa que esta familia de curvas de costes medios a corto plazo representa diferentes opciones para una empresa que está planificando su nivel de inversión en capital físico a modo de coste fijo, sabiendo que diferentes opciones sobre la inversión de capital en el presente harán que acabe teniendo diferentes curvas de costes medios a corto plazo en el futuro.
La curva de costes medios a largo plazo muestra el coste de producir cada cantidad a largo plazo, cuando la empresa puede elegir su nivel de costes fijos y, por tanto, elegir qué costes medios a corto plazo desea. Si la empresa planea producir a largo plazo una cantidad igual a Q3, deberá realizar el conjunto de inversiones que la lleven a situarse en la CMCP3, que permite producir Q3 al menor coste. Una empresa que pretenda producir Q3 sería insensata si eligiera el nivel de costes fijos en CMCP2 o CMCP4. En CMCP2 el nivel de costes fijos es demasiado bajo para producir Q3 al menor coste posible, y producir Q3 requeriría añadir un nivel muy alto de costes variables y hacer que el coste medio fuera muy elevado. En CMCP4, el nivel de costes fijos es demasiado alto para producir Q3 al menor coste posible y, de nuevo, los costes medios serían muy elevados.
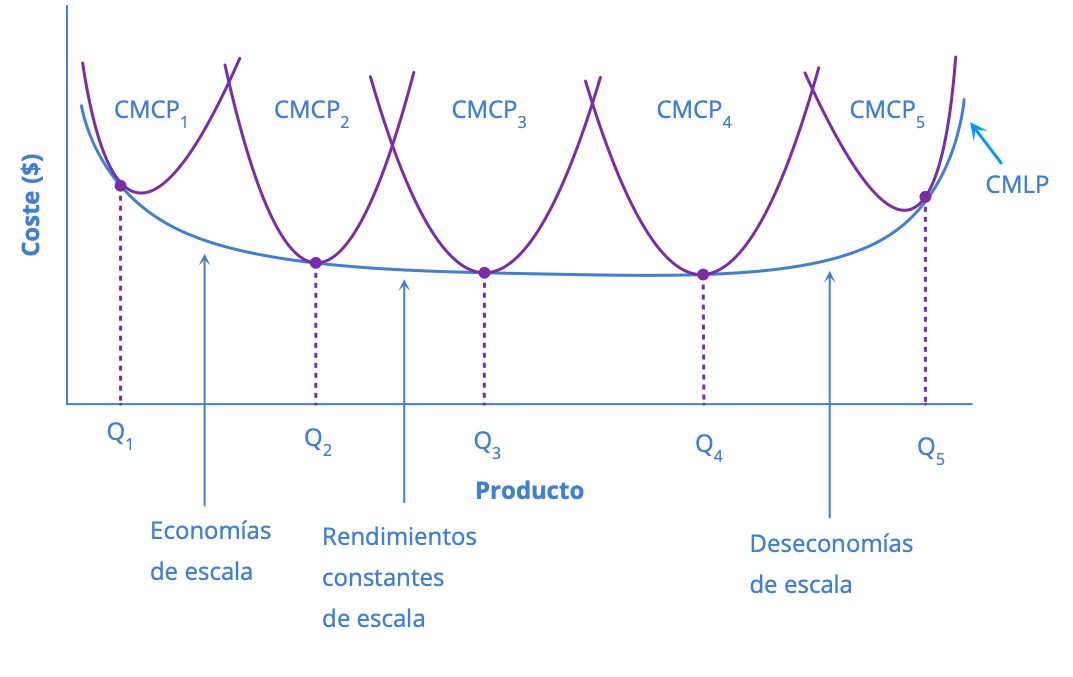
La forma de la curva de costes a largo plazo de la Imagen 7.10 es bastante común en muchos sectores. La parte izquierda de la curva de costes medios a largo plazo, con una pendiente descendente desde los niveles de producción Q1 a Q2 a Q3, ilustra el caso de las economías de escala. En esta parte de la curva de costes medios a largo plazo, el aumento de escala reduce los costes medios. En la Imagen 7.9 se ilustra este patrón.
En la parte media de la curva de costes medios a largo plazo, la parte plana de la curva en torno a Q3, se han agotado las economías de escala. En esta situación, el aumento de todos los insumos no modifica mucho el coste medio de producción. Es lo que llamamos rendimientos constantes a escala. En este rango de la curva CMLP, el coste medio de producción no cambia mucho a medida que aumenta o disminuye la escala. El siguiente apartado Acláralo explica dónde encajan los rendimientos marginales decrecientes en este análisis.
Acláralo
¿Cómo se comparan las economías de escala con los rendimientos marginales decrecientes?
El concepto de economías de escala, según el cual los costes medios disminuyen al aumentar la producción, podría parecer contradictorio con la idea de rendimientos marginales decrecientes, según la cual los costes marginales aumentan al aumentar la producción. Sin embargo, los rendimientos marginales decrecientes sólo se refieren a la curva de costes medios a corto plazo, en la que un insumo variable (como la mano de obra) aumenta, pero otros insumos (como el capital) son fijos. Las economías de escala se refieren a la curva de costes medios a largo plazo, en la que todos los insumos aumentan al mismo tiempo. Por lo tanto, es muy posible y frecuente que una industria tenga rendimientos marginales decrecientes cuando sólo cambia un insumo y, al mismo tiempo, economías de escala cuando todos los insumos cambian juntos para producir una operación a mayor escala.
Por último, la parte derecha de la curva de costes medios a largo plazo, que va desde el nivel de producción Q4 hasta Q5, muestra una situación en la que, a medida que aumentan el nivel de producción y la escala, aumentan también los costes medios. Llamamos a esta situación deseconomías de escala. Una empresa o una fábrica puede crecer tanto que resulte muy difícil gestionarla, lo que se traduce en costes innecesariamente elevados, ya que muchos niveles de gestión intentan comunicarse con los trabajadores y entre sí, y los fallos de comunicación provocan interrupciones en el flujo de trabajo y de materiales. En el mundo real no existen muchas fábricas excesivamente grandes porque, con sus elevadísimos costes de producción, no pueden competir durante mucho tiempo con plantas con costes medios de producción más bajos. Sin embargo, en algunas economías planificadas, como la de la antigua Unión Soviética, fábricas tan grandes que resultaban extremadamente ineficaces pudieron seguir funcionando durante mucho tiempo porque los planificadores económicos del gobierno las protegían de la competencia y se aseguraban de que no tuvieran pérdidas.
Las deseconomías de escala también pueden estar presentes en toda una empresa, no sólo en una gran fábrica. Las empresas que reducen sus operaciones suelen responder al hecho de encontrarse en la región de las deseconomías, volviendo así a un coste medio más bajo a un nivel de producción más bajo.
Enlázalo
Visita este sitio web para leer sobre las deseconomías de escala de Apple y el próximo iPhone (en inglés).
Tamaño y número de empresas de un sector
La forma de la curva de costes medios a largo plazo tiene implicaciones sobre el número de empresas que competirán en un sector y sobre si las empresas de un sector tienen muchos tamaños diferentes o tienden a tener el mismo tamaño. Por ejemplo, supongamos que el sector de los electrodomésticos vende un millón de lavavajillas al año a un precio de 500 $ cada uno y que la curva de costes medios a largo plazo de los lavavajillas se muestra en la Imagen 7.11 (a). En la Imagen 7.11 (a), el punto más bajo de la curva CMLP se sitúa en una cantidad de 10.000 unidades. Por tanto, el mercado de lavavajillas estará formado por 100 plantas de fabricación diferentes de este mismo tamaño. Si algunas empresas construyeran una planta que produjera 5.000 lavavajillas al año o 25.000 lavavajillas al año, los costes medios de producción de dichas plantas serían muy superiores a 500 dólares, y las empresas no podrían competir.
Acláralo
¿Cómo podemos considerar las ciudades como ejemplos de economías de escala?
¿Por qué la población y la actividad económica se concentran en las ciudades, en lugar de distribuirse uniformemente por todo un país? La razón fundamental debe estar relacionada con la idea de las economías de escala: agrupar la actividad económica es más productivo en muchos casos que dispersarla. Por ejemplo, las ciudades proporcionan un gran grupo de clientes cercanos, de modo que las empresas pueden producir con una economía de escala eficiente. También proporcionan un amplio grupo de trabajadores y proveedores, para que las empresas puedan contratar fácilmente y comprar los insumos especializados que necesiten. Muchas de las atracciones de las ciudades, como los estadios deportivos y los museos, sólo pueden funcionar si cuentan con una amplia base de población cercana. Las ciudades son lo suficientemente grandes como para ofrecer una amplia variedad de productos, que es lo que atrae a muchos compradores.
Estos factores no son exactamente economías de escala en el sentido estricto de la función de producción de una sola empresa, pero están relacionados con el crecimiento del tamaño global de la población y el mercado de una zona. A veces se llama a las ciudades "economías de aglomeración".
Estos factores de aglomeración ayudan a explicar por qué cada economía, a medida que se desarrolla, tiene una proporción cada vez mayor de su población viviendo en zonas urbanas. En Estados Unidos, cerca del 80% de la población vive actualmente en áreas metropolitanas (que incluyen los suburbios alrededor de las ciudades), frente a sólo el 40% en 1900. Sin embargo, en las naciones más pobres del mundo, incluida gran parte de África, la proporción de la población en zonas urbanas es sólo de alrededor del 30%. Uno de los grandes retos para estos países a medida que crezcan sus economías será gestionar el crecimiento de las grandes ciudades que surgirán.
Si las ciudades ofrecen ventajas económicas que son una forma de economías de escala, ¿por qué no vive toda o la mayoría de la gente en una ciudad gigante? En algún momento, las economías de aglomeración deben convertirse en deseconomías. Por ejemplo, la congestión del tráfico puede llegar a un punto en el que las ventajas de estar geográficamente cerca se vean contrarrestadas por el tiempo que se tarda en viajar. Las altas densidades de personas, coches y fábricas pueden significar más basura y contaminación del aire y el agua. Instalaciones como parques o museos pueden saturarse. Puede haber economías de escala para actividades negativas como la delincuencia, porque las altas densidades de personas y empresas, combinadas con el mayor carácter impersonal de las ciudades, facilitan tanto las actividades ilegales como las legales. El futuro de las ciudades, tanto en Estados Unidos como en otros países del mundo, vendrá determinado por su capacidad para beneficiarse de las economías de aglomeración y de minimizar o contrarrestar las deseconomías correspondientes.
En la Imagen 7.11 (b) ilustramos un caso más común, en el que la curva CMLP tiene una zona plana de rendimientos constantes a escala. En esta situación, cualquier empresa con un nivel de producción entre 5.000 y 20.000 podrá producir aproximadamente al mismo nivel de coste medio. Dado que el mercado demandará un millón de lavavajillas al año a un precio de 500 $, este mercado podría tener hasta 200 productores (es decir, un millón de lavavajillas dividido por empresas que fabrican 5.000 cada una) o tan sólo 50 productores (un millón de lavavajillas dividido por empresas que fabrican 20.000 cada una). El tamaño de los productores de este mercado oscilará entre empresas que fabrican 5.000 unidades y empresas que fabrican 20.000 unidades. Sin embargo, las empresas que produzcan menos de 5.000 unidades o más de 20.000 no podrán competir, porque sus costes medios serán demasiado elevados. Por tanto, si vemos una industria en la que casi todas las plantas tienen el mismo tamaño, es probable que la curva de costes medios a largo plazo tenga un único punto inferior, como en la Imagen 7.11 (a). Sin embargo, si la curva de costes medios a largo plazo tiene un amplio segmento plano, como en la Imagen 7.11 (b), las empresas de distintos tamaños podrán competir entre sí.

Para centrarte
Amazon
Tradicionalmente, las librerías han funcionado como locales de venta al por menor, con existencias en las estanterías o en la trastienda. Estos locales eran muy caros en términos de alquiler. Hasta hace poco, Amazon no tenía tiendas. Sólo vendía en línea y enviaba por correo. Ahora Amazon tiene tiendas en California, Oregón y el estado de Washington, y están a punto de llegar a Illinois, Massachusetts, Nueva Jersey y Nueva York. Amazon ofrece casi cualquier libro impreso, compra cómoda y entrega rápida por correo o mensajería. Amazon guarda sus inventarios en enormes almacenes situados en ubicaciones de bajo coste en todo el mundo. Los almacenes están muy informatizados y utilizan robots y trabajadores relativamente poco cualificados, lo que hace que los costes medios por venta sean bajos. Amazon demuestra las importantes ventajas que las economías de escala pueden ofrecer a una empresa que las explota.
Términos clave
- beneficio económico
- ingresos totales menos costes totales (costes explícitos más implícitos).
- beneficio medio
- beneficio dividido por la cantidad de producción; también conocido como margen de beneficio.
- corto plazo
- periodo de tiempo durante el cual al menos uno o varios de los insumos de la empresa son fijos.
- coste fijo
- coste de los insumos fijos; gasto que una empresa debe realizar antes de iniciar la producción y que no varía independientemente de cuál sea el nivel de producción.
- coste marginal
- coste adicional de producir una unidad más; matemáticamente, CMg = ΔCT / ΔQ .
- coste medio total
- coste total dividido por la cantidad de producción.
- coste total
- suma de los costes fijos y variables de producción.
- coste variable
- coste de producción que aumenta con la cantidad producida; el coste de los insumos variables.
- coste variable medio
- coste variable dividido por la cantidad de producción.
- costes explícitos
- gastos directos de una empresa, por ejemplo, pagos por sueldos y salarios, alquileres o materiales.
- costes implícitos
- coste de oportunidad de los recursos que ya posee la empresa y que utiliza en su actividad, por ejemplo, ampliar una fábrica en un terreno que ya posee.
- curva de costes medios a corto plazo (CMCP)
- la curva de costes totales medios a corto plazo muestra el total de los costes fijos medios y los costes variables medios.
- curva del coste medio a largo plazo (CMLP)
- muestra el coste medio de producción más bajo posible, permitiendo que varíen todos los insumos de producción, de modo que la empresa elige su tecnología de producción.
- deseconomías de escala
- el coste medio a largo plazo de la producción aumenta a medida que lo hace la producción total.
- economías de escala
- el coste medio a largo plazo de la producción disminuye a medida que aumenta la producción total.
- empresa
- organización que combina insumos de mano de obra, capital, tierra y materias primas o componentes acabados para producir productos.
- empresa privada
- la propiedad de empresas corresponde a particulares.
- factores de producción (o insumos)
- recursos que las empresas utilizan para fabricar sus productos, por ejemplo, mano de obra y capital.
- función de producción
- ecuación matemática que indica cuánta producción puede obtener una empresa con determinadas cantidades de insumos.
- ingresos
- renta procedente de la venta del producto de una empresa; se define como el precio multiplicado por la cantidad vendida.
- insumos fijos
- factores de producción que no pueden aumentar o disminuir fácilmente en un corto periodo de tiempo.
- insumos variables
- factores de producción que una empresa puede aumentar o disminuir fácilmente en un corto periodo de tiempo.
- largo plazo
- periodo de tiempo durante el cual todos los insumos de una empresa son variables.
- producción
- el proceso de combinar insumos para producir productos, idealmente de un valor superior al de los insumos.
- productividad marginal decreciente
- regla general según la cual, a medida que una empresa emplea más mano de obra, la cantidad de producción adicional disminuye.
- producto marginal
- variación en la producción de una empresa cuando emplea más cantidad de un factor variable como, por ejemplo, la mano de obra.
- producto total
- sinónimo de producción de una empresa.
- rendimientos constantes a escala
- situación que determina que el hecho de ampliar proporcionalmente todos los insumos no modifica el coste medio de producción.
- resultado contable
- ingresos totales menos costes explícitos, incluida la depreciación.
- tecnologías de producción
- métodos alternativos de combinación de insumos para obtener productos.
Ideas fundamentales y resumen
7.1 Costes explícitos e implícitos, y beneficio contable y económico
Las empresas privadas están motivadas por la obtención de beneficios. El beneficio es la diferencia entre ingresos y costes. Mientras que el beneficio contable sólo tiene en cuenta los costes explícitos, el beneficio económico tiene en cuenta tanto los costes explícitos como los implícitos.
7.2 Producción a corto plazo
La producción es el proceso que utiliza una empresa para transformar los insumos (por ejemplo, mano de obra, capital, materias primas, etc.) en productos. No es posible variar los insumos fijos (por ejemplo, el capital) en un corto periodo de tiempo. Por lo tanto, a corto plazo, la única forma de modificar la producción es cambiar los insumos variables (por ejemplo, la mano de obra). El producto marginal es la producción adicional que una empresa obtiene empleando más mano de obra en la producción. En algún momento, el empleo de mano de obra adicional conduce a una productividad marginal decreciente, lo que significa que la producción adicional obtenida es menor que la del incremento previo de mano de obra.
7.3 Costes en el corto plazo
Para cada insumo (por ejemplo, la mano de obra), existe un pago o precio asociado (por ejemplo, los sueldos y salarios). El coste de producción de una determinada cantidad de producto es la suma de la cantidad de cada insumo necesaria para producir esa cantidad de producto multiplicada por el pago asociado a los factores.
Desde una perspectiva a corto plazo, podemos clasificar el coste total de una empresa en dos componentes: los costes fijos, en los que la empresa debe incurrir antes de producir cualquier producto, y los costes variables, en los que la empresa incurre durante el proceso de producción. En este contexto de corto plazo, los costes fijos se comportan a menudo como costes irrecuperables (o costes hundidos); es decir, la empresa no puede modificarlos una vez que se ha comprometido con ellos, por lo que no deberían influir en las decisiones económicas futuras sobre el nivel de producción o la fijación de precios. Por otro lado, los costes variables suelen mostrar el efecto de los rendimientos marginales decrecientes, lo que implica que el coste marginal de producir niveles de producción más altos tiende a aumentar.
Calculamos el coste marginal tomando la variación del coste total (o la variación del coste variable, que será lo mismo) y dividiéndola por la variación de la producción, para cada variación posible de la producción. Los costes marginales suelen ser crecientes. Una empresa puede comparar el coste marginal con los ingresos adicionales que obtiene por la venta de otra unidad para saber si su unidad marginal de producto está aumentando el beneficio.
El coste total medio se calcula dividiendo el coste total por la producción total. El gráfico de los costes medios suele tener forma de U. Si el coste medio de producción de una empresa es inferior al precio de mercado, la empresa obtendrá beneficios.
Calculamos el coste variable medio tomando el coste variable y dividiéndolo por la producción total en cada nivel de producción. Los costes variables medios suelen tener forma de U. Si el coste variable medio de producción de una empresa es inferior al precio de mercado, la empresa obtendrá beneficios si no se tienen en cuenta los costes fijos.
7.4 Producción en el largo plazo
A largo plazo, todos los insumos son variables. Dado que la productividad marginal decreciente está causada por el capital fijo, no hay rendimientos decrecientes a largo plazo. Las empresas pueden elegir el stock de capital óptimo para producir el nivel de producción deseado.
7.5 Costes en el largo plazo
Por tecnología de producción se entiende la combinación específica de mano de obra, capital físico y tecnología que conforma un determinado método de producción.
A largo plazo, las empresas pueden elegir su tecnología de producción, por lo que todos los costes se convierten en costes variables. Al hacer esta elección, las empresas intentarán sustituir los insumos relativamente caros por insumos relativamente baratos siempre que puedan, para producir al coste medio a largo plazo más bajo posible.
Las economías de escala se refieren a la situación en la que, a medida que aumenta el nivel de producción, disminuye el coste medio. Los rendimientos constantes a escala se refieren a la situación en la que el coste medio no cambia a medida que aumenta la producción. Las deseconomías de escala se refieren a la situación en la que, a medida que aumenta la producción, también aumentan los costes medios.
La curva de costes medios a largo plazo muestra el coste medio de producción más bajo posible, permitiendo que varíen todos los insumos de producción de modo que la empresa elija su tecnología de producción. Una curva de costes medios a largo plazo descendente muestra economías de escala; una curva de costes medios a largo plazo plana muestra rendimientos constantes a escala; una curva de costes medios a largo plazo ascendente muestra deseconomías de escala. Si la curva de costes medios a largo plazo tiene una única cantidad producida que da lugar al coste medio más bajo posible, todas las empresas que compiten en un sector deberían tener el mismo tamaño. Sin embargo, si la curva de costes medios a largo plazo tiene un segmento plano en la parte inferior, de modo que una empresa puede producir distintas cantidades al coste medio más bajo, las empresas que compiten en el sector tendrán distintos tamaños. La demanda del mercado, junto con la curva de costes medios a largo plazo, determina el número de empresas que existirán en un sector determinado.
Si la cantidad demandada en el mercado de un determinado producto es mucho mayor que la cantidad que se encuentra en la parte inferior de la curva de costes medios a largo plazo, donde el coste de producción es más bajo, en el mercado competirán muchas empresas. Si la cantidad demandada en el mercado es inferior a la cantidad que se encuentra en la parte inferior de la curva de costes medios a largo plazo, es probable que sólo haya una empresa.
Preguntas de autocomprobación
Una empresa obtuvo unos ingresos por ventas de 1 millón de dólares el año pasado. Gastó 600.000 $ en mano de obra, 150.000 $ en capital y 200.000 $ en materiales. ¿Cuál fue el beneficio contable de la empresa?
Siguiendo con el Ejercicio 7.1, la fábrica de la empresa se encuentra en un terreno de su propiedad que podría alquilar por 30.000 $ al año. ¿Cuál fue el beneficio económico de la empresa el año pasado?
-
La WipeOut Ski Company fabrica esquís para principiantes. Los costes fijos de producir sus esquís son de 30 $. Completa la Tabla 7.16 con el coste total, el coste variable medio, el coste total medio y el coste marginal.
Cantidad 0 1 2 3 4 5 6 Coste variable 0 $ 10 $ 25 $ 45 $ 70 $ 100 $ 135 $ Coste fijo 30 $ 30 $ 30 $ 30 $ 30 $ 30 $ 30 $ Coste total Coste medio variable Coste total medio Coste marginal Tabla 7.16
-
Basándote en tus respuestas para la empresa WipeOut Ski en el Ejercicio 7.3, imagina ahora una situación en la que la empresa produce una cantidad de 5 unidades que vende a un precio de 25 $ cada una.
¿Cuáles serán los beneficios o las pérdidas de la empresa?
¿Cómo se puede saber de un vistazo si la empresa está ganando o perdiendo dinero a este precio mirando el coste medio?
Con una cantidad y un precio dados, ¿la unidad marginal producida contribuye a aumentar los beneficios?
Si dos pintores pueden pintar 200 pies cuadrados de pared en una hora, y tres pintores pueden pintar 275 pies cuadrados, ¿cuál es el producto marginal del tercer pintor?
Vuelve al problema explicado en las Tablas 7.13 y 7.14. Si el coste de la mano de obra se mantiene en 40 $, pero el coste de una máquina disminuye a 50 $, ¿cuál sería el coste total de cada método de producción? ¿Qué método debería utilizar la empresa y por qué?
Supongamos que el coste de las máquinas aumenta a 55 $, mientras que el coste de la mano de obra se mantiene en 40 $. ¿Cómo afectaría esto al coste total de los tres métodos? ¿Qué método debería elegir ahora la empresa?
La fabricación de automóviles es una industria sujeta a importantes economías de escala. Supongamos que hay cuatro fabricantes nacionales de automóviles, pero la demanda de automóviles nacionales no es más de 2,5 veces la cantidad producida en la parte inferior de la curva de costes medios a largo plazo. ¿Qué crees que ocurrirá con la industria automovilística nacional a largo plazo?
Preguntas de repaso
¿Qué son los costes explícitos? ¿Y los implícitos?
¿Considerarías el pago de intereses de un préstamo a una empresa un coste explícito o implícito?
¿Cuál es la diferencia entre beneficio contable y económico?
¿Qué es una función de producción?
¿Cuál es la diferencia entre un insumo fijo y un insumo variable?
¿Cómo se calcula el producto marginal?
¿Qué formas suelen tener una curva de producto total y una curva de producto marginal?
¿Cuáles son los pagos de los factores tierra, trabajo y capital?
¿Cuál es la diferencia entre costes fijos y costes variables?
¿Cómo calculamos cada uno de los siguientes elementos: coste marginal, coste total medio y coste variable medio?
¿Qué formas esperarías en general que tuviera cada una de las siguientes curvas de costes: costes fijos, costes variables, costes marginales, costes totales medios y costes variables medios?
¿Existen costes fijos a largo plazo? Explícalo brevemente.
¿Los costes fijos son también costes irrecuperables? Explícalo brevemente.
¿Qué son los rendimientos marginales decrecientes en relación con los costes?
¿Qué costes se miden por unidad: costes fijos, coste medio, coste variable medio, costes variables y coste marginal?
¿Qué es una tecnología de producción?
Al elegir una tecnología de producción, ¿cómo reaccionarán las empresas si un insumo se encarece relativamente?
¿Qué es una curva de costes medios a largo plazo?
¿Cuál es la diferencia entre economías de escala, rendimientos constantes a escala y deseconomías de escala?
¿Qué forma de la curva de costes medios a largo plazo ilustra las economías de escala, los rendimientos constantes a escala y las deseconomías de escala?
¿Por qué en la mayoría de los mercados las empresas se sitúan en la parte inferior de la curva de costes medios a largo plazo o cerca de ella?
Preguntas para el pensamiento crítico
Los pequeños negocios familiares, como las tiendas de comestibles de barrio en el centro de las ciudades, a veces siguen existiendo aunque no obtengan beneficios económicos. ¿Cómo puedes explicarlo?
Al coste fijo se le suele llamar «gastos generales». Si divides el coste fijo entre la cantidad producida, obtienes el coste fijo medio. Supón que el coste fijo es de 1.000 $. ¿Qué forma tiene la curva de coste fijo medio? Usa tu respuesta para explicar qué significa «repartir los gastos generales».
¿Cómo afecta el coste fijo al coste marginal? ¿Por qué es importante esta relación?
Las curvas de coste medio (salvo la de coste fijo medio) suelen tener forma de U: primero descienden y después aumentan. Las curvas de coste marginal tienen la misma forma, aunque puede ser más difícil de ver, ya que la mayor parte de la curva de coste marginal es creciente. ¿Por qué crees que las curvas de coste medio y de coste marginal tienen la misma forma general?
¿Qué relación hay entre el producto marginal y el coste marginal? (Pista: fíjate en las curvas). ¿Por qué crees que es así? ¿Es esta relación la misma a largo plazo que a corto plazo?
Está claro que las empresas operan a corto plazo, pero ¿llegan a operar alguna vez a largo plazo? Coméntalo.
Vuelve a la Tabla 7.12. En la mitad superior de la tabla, ¿en qué momento aparece la productividad marginal decreciente? ¿Y en la mitad inferior? ¿Cómo lo explicas?
¿Cómo afectaría una mejora tecnológica, como las turbinas de gas de alta eficiencia o la fábrica de neumáticos de Pirelli, a la curva de coste medio a largo plazo de una empresa? ¿Puedes dibujar la curva antigua y la nueva en los mismos ejes? ¿Cómo podría afectar una mejora así a las demás empresas del sector?
¿Crees que el sector del taxi en las grandes ciudades estaría sujeto a economías de escala significativas? ¿Por qué?
Problemas
Una empresa está considerando una inversión que le reportará un rendimiento del 6%. Si pidiera prestado el dinero, tendría que pagar un 8% de interés por el préstamo, pero actualmente dispone de efectivo, por lo que no necesitará pedir prestado. ¿Debería la empresa realizar la inversión?
Vuelve a la Imagen 7.7. ¿Cuál es la ganancia marginal de producción al aumentar el número de barberos de 4 a 5 y de 5 a 6? ¿Continúa el patrón de rendimientos marginales decrecientes?
Calcula el coste total medio, el coste variable medio y el coste marginal de producir 60 y 72 cortes de pelo. Dibuja la gráfica de las tres curvas entre 60 y 72 cortes de pelo.
-
Una pequeña empresa que limpia aceras y calzadas ha contratado sus servicios en 100 hogares este invierno. Puede utilizar varias combinaciones de capital y mano de obra: mano de obra intensiva con palas manuales, menos mano de obra con sopladoras de nieve y aún menos mano de obra con una camioneta con quitanieves en la parte delantera. En resumen, las opciones de método son:
Método 1: 50 unidades de trabajo, 10 unidades de capital
Método 2: 20 unidades de trabajo, 40 unidades de capital
Método 3: 10 unidades de trabajo, 70 unidades de capital
Si contratar mano de obra para el invierno cuesta 100 $/unidad y una unidad de capital cuesta 400 $, ¿cuál es el mejor método de producción? ¿Qué método debe utilizar la empresa si el coste de la mano de obra sube a 200 $/unidad?